Aprende lo que tu negocio necesita, en lecciones cortas.
Cursos gratis de facturación electrónica, impuestos, nómina y contabilidad para República Dominicana. Con ejemplos reales, práctica, examen y certificado.
Ley 32-23 de Facturación Electrónica y Reglamento 587-24.
Avisos de la DGII sobre el calendario (Aviso 06-26).
Instructivo de Contingencia de Facturación Electrónica de la DGII.
Revisado el 7 de noviembre de 2026.
Lección 1 de 7 · 6 minutos
Qué es la factura electrónica (e-CF)
Ver la lección completa como texto
Una e-CF (comprobante fiscal electrónico) es la misma factura con valor fiscal de siempre, pero se crea como un archivo digital firmado y la DGII la recibe al momento.
Antes y ahora
Factura con NCF (papel)
Factura electrónica (e-CF)
Número
NCF, por ejemplo B0100000123
e-NCF de 13 caracteres, por ejemplo E310000000123
Cómo se crea
Impresa o en PDF
Archivo digital (XML) firmado con certificado digital
Cuándo lo sabe la DGII
Cuando envías el 607 el mes siguiente
Al momento: la DGII la recibe y responde
Cómo la valida el cliente
Confiando en el papel
Escaneando el código QR o consultando en la DGII
Cómo leer un e-NCF: la letra E dice que es electrónico, los dos números siguientes son el tipo (31, 32, 34…) y los últimos 10 son la secuencia. Ejemplo: E31 0000000123 es la factura de crédito fiscal número 123.
Por qué existe
Menos evasión: la DGII ve cada venta cuando ocurre.
Menos papeleo: no hay que imprimir ni guardar cajas de facturas.
Menos errores en el 606 y el 607, porque los datos ya están en la DGII.
El cliente puede comprobar al instante que la factura es real.
💡 Ejemplo: Ferretería Los Pinos le vende cemento a Constructora ABC. Antes imprimía la factura y la DGII la veía en el 607 al mes siguiente. Ahora emite la e-CF desde su sistema, la DGII la acepta en segundos y Constructora ABC recibe el PDF con el código QR para validarla.
📌 Para recordar: la e-CF no es un impuesto nuevo. Es otra forma de hacer la misma factura.
Todos los contribuyentes que emiten comprobantes fiscales están obligados a facturar electrónicamente. La Ley 32-23 (promulgada el 16 de mayo de 2023) les dio plazos distintos según su tamaño.
Grupo (según la clasificación de la DGII)
Plazo de la ley
Situación actual
Grandes contribuyentes nacionales
12 meses: mayo de 2024
Ya obligados
Grandes contribuyentes locales y medianos
24 meses: 15 de mayo de 2025
Desde el 1 de noviembre de 2026 solo pueden emitir e-CF (los comprobantes «B» en papel vencieron el 31 de octubre de 2026)
Pequeños, micro y no clasificados (incluye profesionales liberales)
36 meses: 15 de mayo de 2026
Prórroga automática de 6 meses (Aviso 06-26): fecha límite 15 de noviembre de 2026
Cómo saber en qué grupo estás: entra a la Oficina Virtual (OFV) de la DGII con tu usuario. Tu clasificación aparece en tus datos de contribuyente. La DGII también puede notificarte directamente para que entres antes.
¿Y si no lo hago a tiempo?
Las facturas en papel emitidas después de tu fecha límite no tienen valor fiscal: tu cliente no puede usar ese ITBIS ni deducir ese gasto, y lo más probable es que deje de comprarte.
No entrar a tiempo se sanciona como incumplimiento de deberes formales (artículo 257 del Código Tributario): multa de 5 a 30 salarios mínimos. Si se repite, puede haber sanciones más graves, como el cierre del local.
Las opciones para cumplir
Facturador Gratuito de la DGII: gratis, pensado para negocios pequeños con pocas facturas. No se conecta con tu inventario ni tu contabilidad.
Un sistema con facturación electrónica (como Geniwell ERP): factura, lleva inventario, cuentas por cobrar y contabilidad, y hace el 606 y el 607 solo.
Tu propio sistema conectado a la DGII: para empresas grandes con programadores.
💡 Ejemplo: María es psicóloga independiente y factura unas 20 veces al mes. Es «no clasificada», así que su fecha límite es el 15 de noviembre de 2026. Puede empezar con el Facturador Gratuito o con un sistema sencillo.
Hay 10 tipos de e-CF; el número que va después de la E dice cuál es. En el día a día la mayoría de los negocios usa cuatro: 31, 32, 34 y 33.
Tipo
Nombre
Cuándo se usa
En papel era
31
Factura de crédito fiscal
Le vendes a una empresa o persona con RNC que va a usar el ITBIS o deducir el gasto
B01
32
Factura de consumo
Le vendes a un consumidor final (sin RNC, o que no la usará para impuestos)
B02
33
Nota de débito
Aumentas el monto de una factura ya emitida (un cargo que faltaba, intereses)
B03
34
Nota de crédito
Disminuyes o anulas una factura ya emitida (devolución, descuento, error)
B04
41
Comprobante de compras
Le compras a una persona que no puede darte factura (por ejemplo, un agricultor sin RNC)
B11
43
Gastos menores
Gastos pequeños del negocio sin factura (pasajes, parqueos, peajes)
B13
44
Regímenes especiales
Le vendes a una empresa exenta (zona franca, ONG, embajada…)
B14
45
Gubernamental
Le vendes al Estado (ministerios, ayuntamientos…)
B15
46
Exportaciones
Vendes mercancía o servicios fuera del país
B16
47
Pagos al exterior
Le pagas a un proveedor del exterior por un servicio (por ejemplo, un software)
B17
La pregunta clave para escoger entre 31 y 32: ¿el cliente te dio su RNC o cédula para usar la factura en sus impuestos? Si sí → 31. Si no → 32.
Facturas de consumo de menos de RD$250,000: la DGII no las revisa una por una al momento; el sistema le envía un resumen de cada una. Para el cliente no cambia nada.
💡 Ejemplo: un taller de mecánica le arregla el carro a un cliente que paga en efectivo y no pide RNC → 32. Al día siguiente repara un camión de una distribuidora que pide factura con su RNC → 31. La distribuidora reclama que se cobró una pieza de más → 34 (nota de crédito) por esa pieza.
Para emitir e-CF hacen falta tres cosas: un certificado digital, la autorización de la DGII y un sistema que facture. El proceso toma desde unos días hasta unas semanas.
Saca tu certificado digital para procedimientos tributarios.
Es tu «firma» digital; con él se firma cada e-CF.
Se compra a una entidad autorizada por el INDOTEL, por ejemplo la Cámara de Comercio y Producción de Santo Domingo (DigiFirma), Avansi o Novosit. Se saca a nombre de la persona que representa al negocio, con su cédula, y la entidad verifica su identidad por videollamada o en persona. Dura de 1 a 2 años.
Te entregan un archivo (.p12) y una contraseña. Guárdalos bien: nadie más debe tenerlos.
Escoge cómo vas a facturar: el Facturador Gratuito de la DGII, un sistema como Geniwell ERP o tu propio sistema (lección 2).
Solicítalo en la Oficina Virtual (OFV) de la DGII.
Entra a la OFV → Trámites o Solicitudes → Facturación Electrónica → Solicitud de habilitación. Después, en Servicios → Facturación Electrónica, sigues las pruebas, la certificación y el paso a producción.
Indica qué sistema usarás (propio, de un proveedor o el Facturador Gratuito).
Pasa las pruebas (certificación).
La DGII te pide emitir facturas de prueba de varios tipos en su ambiente de pruebas.
Si usas un sistema de un proveedor, él te guía o hace esta parte contigo.
Recibe la autorización y pide tus secuencias e-NCF.
Cuando la DGII te aprueba, solicitas los e-NCF de cada tipo que vas a usar (por ejemplo, 31, 32 y 34).
Cargas el certificado y las secuencias en tu sistema.
Empieza a facturar. Revisa la respuesta de la DGII en las primeras facturas (lección 5).
Consejos
No esperes a la fecha límite: las entidades del certificado y la DGII se llenan de solicitudes en las últimas semanas.
Ten a mano tu usuario y clave de la OFV, tu RNC y los datos del representante.
Mientras te autorizan, puedes seguir usando tus comprobantes en papel, si tu fecha límite no ha pasado.
💡 Ejemplo: Colmado Doña Ana saca el certificado el lunes, hace la solicitud en la OFV el martes y su proveedor del sistema le hace las pruebas. La semana siguiente recibe la autorización, pide sus e-NCF tipo 31, 32 y 34, y empieza a facturar.
Cada e-CF hace un viaje corto: tu sistema la firma y la envía a la DGII, la DGII responde, y el cliente la recibe con su código QR.
El viaje de una e-CF
Llenas la factura en tu sistema: cliente, RNC, artículos, ITBIS.
El sistema la firma con tu certificado y la envía a la DGII.
La DGII la revisa y responde en segundos.
El cliente recibe la representación impresa: un PDF o un papel con todos los datos y un código QR.
Si el cliente también es emisor electrónico, su sistema recibe el archivo y puede aceptarlo o rechazarlo (aprobación comercial).
Las respuestas de la DGII
Estado
Qué significa
Qué haces
Aceptado
Todo bien; la factura es válida
Nada. Ya puedes entregarla
Aceptado condicional
Es válida, pero tiene un detalle menor
Lee el mensaje y corrígelo en las próximas facturas
Rechazado
No es válida
Lee el motivo, corrige y emite una nueva con otro e-NCF. La rechazada no cuenta
En proceso
La DGII todavía no responde
Espera unos minutos y consulta de nuevo
El código QR: cualquier persona lo escanea con el celular y ve en la página de la DGII si la factura existe y cuál es su monto. Es la forma de saber que una factura es real.
Cuando tú recibes e-CF de tus suplidores: escanea el QR o revisa en la OFV que la factura esté aceptada antes de registrarla. Solo las facturas válidas te dan derecho a usar el ITBIS y deducir el gasto.
💡 Ejemplo: una tienda emite una factura 31 y la DGII responde «Rechazado: RNC del comprador no válido». La encargada revisa, ve que escribió un dígito mal, corrige el RNC y emite una nueva factura. Esta vez sale «Aceptado».
Una e-CF aceptada no se borra ni se anula: se corrige con una nota de crédito (tipo 34) o de débito (tipo 33) que hace referencia a ella.
Qué hacer en cada caso
Situación
Solución
Cobré de más, el cliente devolvió algo o le hice un descuento
Nota de crédito (34) por la diferencia, indicando la factura que modifica
La factura está toda mal (otro cliente, otro monto)
Nota de crédito (34) por el total y una factura nueva con los datos correctos
Me faltó cobrar algo
Nota de débito (33) por lo que faltó, o una factura nueva
La DGII la rechazó
No hace falta nota: corrige y emite una nueva con otro e-NCF
Pedí secuencias e-NCF que no voy a usar
Se anulan en la OFV (anulación de secuencias), para que no queden «huecos»
Se fue el internet o el sistema de la DGII no responde
Sigue emitiendo e-CF sin conexión: el sistema las guarda y debe enviarlas a la DGII en un máximo de 72 horas después de que vuelva el internet. Si es la DGII la que no responde, se envían cuando se restablezca
Contingencia con comprobantes en papel: solo si tu sistema no puede generar la e-CF. Primero declaras la contingencia en la OFV (Contingencia FE). Mientras dure, que no puede pasar de 15 días, usas comprobantes «B». Al salir tienes 30 días para enviar las e-CF que los reemplazan (Reglamento 587-24).
Los 5 errores más comunes
Usar una factura de consumo (32) cuando el cliente pidió crédito fiscal (31).
RNC o cédula del cliente mal escritos.
Aplicar mal el ITBIS (18%, 16% o exento) a un artículo.
Hacer la nota de crédito sin indicar la factura que modifica.
Dejar facturas «en proceso» o rechazadas sin revisar.
💡 Ejemplo: a un cliente le facturaron 10 cajas, pero devolvió 2. La tienda no toca la factura original: emite una nota de crédito 34 por las 2 cajas, indicando el e-NCF de la factura. En tus ventas del mes aparecen las dos, y el ITBIS queda correcto.
En esta práctica emites tu primera e-CF en una empresa de prueba, sin riesgo: nada llega a la DGII de verdad.
Crea tu empresa de prueba. Entra a Geniwell ERP y crea una empresa marcada como «de prueba».
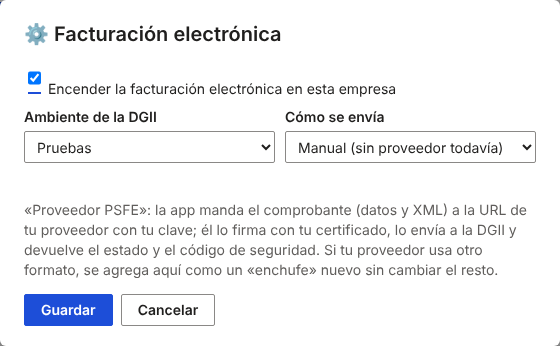
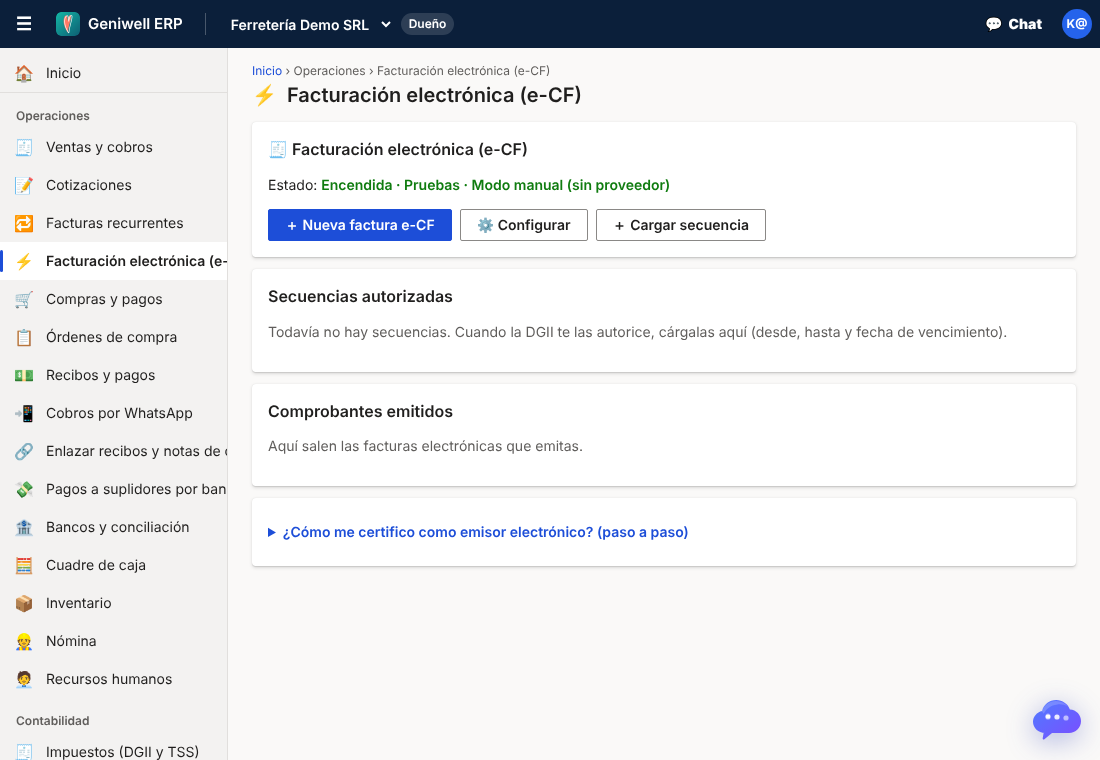
Configura la facturación electrónica. Ve a Facturación electrónica (e-CF) → ⚙️ Configurar, marca «Encender la facturación electrónica», deja el ambiente en «Pruebas» y escoge cómo vas a emitir: con tu certificado, con un proveedor o manual. En la práctica, deja «Manual (sin proveedor todavía)».
Carga una secuencia. Toca + Cargar secuencia y pon una secuencia de prueba para el tipo 31 y otra para el 32.
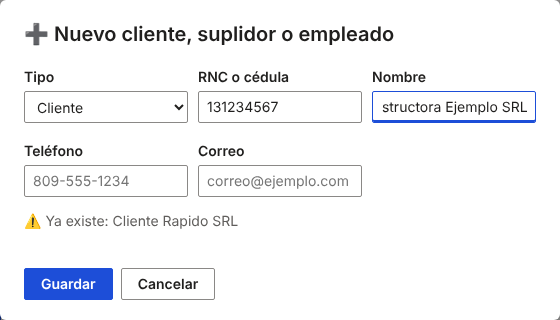
Crea un cliente. En Ventas, barra ➕ Crear → Cliente: «Constructora Ejemplo SRL» con un RNC de 9 dígitos.
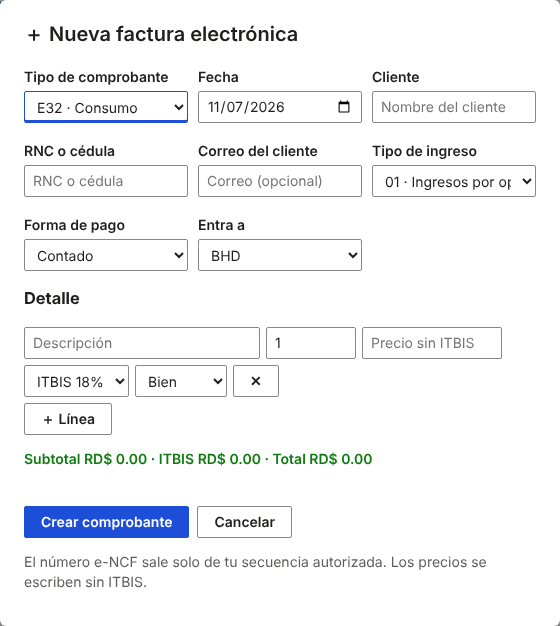
Emite la factura. Toca + Nueva factura e-CF, escoge el tipo E31, el cliente, agrega 2 artículos con ITBIS 18% y guarda.
Mira el resultado. En Comprobantes emitidos aparece tu e-NCF (E31…) con su estado. Toca Abrir para ver la representación impresa: el PDF con el código QR y la leyenda «Representación Impresa del Comprobante Fiscal Electrónico (e-CF)». El sistema también guarda el número de seguimiento (TrackID) que devuelve la DGII.
Haz una nota de crédito. Desde esa factura, emite una nota 34 por uno de los artículos, como si el cliente lo hubiera devuelto.
Revisa tus ventas del mes. En Ventas, barra 🧾 Impuestos → 607: ahí salen tu factura y tu nota de crédito. Ojo: si ya facturas solo con e-CF, la DGII ya las recibió y no tienes que enviarle el 607 por ellas (el 606 sí sigue).
📌 Reto: emite también una factura de consumo (32) a un cliente sin RNC y explica por qué escogiste ese tipo.
Los formatos 606, 607 y 608 son listas que le envías cada mes a la DGII con tus compras, tus ventas y tus comprobantes anulados.
Formato
Qué reporta
Fecha límite
606
Tus compras y gastos con comprobante fiscal
Día 15 del mes siguiente
607
Tus ventas con comprobante fiscal
Día 15 del mes siguiente
608
Los comprobantes que anulaste
Día 15 del mes siguiente
Quién los envía: las personas y empresas que declaran ITBIS o impuesto sobre la renta (ISR). Se envían por la Oficina Virtual (OFV) de la DGII. El plazo viene de la Norma General 07-2018.
Si no tuviste movimiento: igual debes enviarlos «en cero», en la OFV, opción «Declaraciones en cero».
Si ya facturas electrónico (e-CF): si todas tus ventas son e-CF, la DGII ya las recibe al momento. Por eso no envías el 607 ni el 608. El 606 sí lo sigues enviando.
Por qué importa: el 606 debe estar enviado antes de tu declaración de ITBIS (IT-1). Si no, la DGII no te acepta el ITBIS que pagaste en tus compras.
💡 Ejemplo: las compras y ventas de septiembre de 2026 se reportan a más tardar el 15 de octubre de 2026.
📌 Para recordar: 606 = compras, 607 = ventas, 608 = anulados. Los tres vencen el día 15.
En el 606 va cada factura de compra o gasto con comprobante fiscal (NCF o e-NCF) que recibiste en el mes.
Los campos clave
RNC o cédula del suplidor.
Tipo de bienes y servicios (tabla de abajo).
NCF de la factura y su fecha.
Monto en servicios y monto en bienes, sin ITBIS.
ITBIS facturado: el ITBIS que dice la factura.
Forma de pago.
Tipos de bienes y servicios
Código
Tipo
1
Gastos de personal
2
Gastos por trabajos, suministros y servicios
3
Arrendamientos (alquileres)
4
Gastos de activos fijos
5
Gastos de representación
6
Otras deducciones admitidas
7
Gastos financieros
8
Gastos extraordinarios
9
Compras y gastos que formarán parte del costo de venta
10
Adquisiciones de activos
11
Gastos de seguros
Formas de pago: 1 efectivo; 2 cheque, transferencia o depósito; 3 tarjeta de crédito o débito; 4 compra a crédito; 5 permuta (cambio de cosa por cosa); 6 nota de crédito; 7 mixto (más de una forma).
💡 Ejemplo: un colmado compra refrescos para revender: tipo 9. Paga el alquiler del local: tipo 3. Compra una nevera para el negocio: tipo 10.
📌 Para recordar: pregúntate «¿esto lo voy a revender?». Si sí, casi siempre es tipo 9.
Cuando le retienes impuestos a un suplidor, lo anotas en la misma línea de su factura en el 606. Retener es quedarte con una parte del pago para pagarla tú a la DGII.
Los campos de retención
Campo
Qué pones
Fecha de pago
El día en que pagaste. Es obligatorio si hay retención
ITBIS retenido
El ITBIS que no le pagaste al suplidor
Tipo de retención en ISR
1 alquileres, 2 honorarios por servicios, 3 otras rentas, 4 otras rentas (presuntas), entre otros
Monto retención renta
El ISR que le retuviste
Casos comunes desde julio de 2026
Contador o abogado persona física: retienes el 100% del ITBIS y el 15% de ISR.
Plomero, pintor o carpintero persona física: retienes el 100% del ITBIS y un 3% de ISR (15% sobre el 20% del monto).
Empresa que te da e-CF por servicios profesionales: desde el 16 de septiembre de 2026 ya no le retienes el 30% del ITBIS (Norma General 02-2026).
Compras a crédito: reporta la factura en el mes en que te la dieron. Si retienes al pagar en otro mes, la reportas de nuevo ese mes con la fecha de pago y la retención, pero con la fecha original de la factura.
💡 Ejemplo: un salón paga RD$10,000 + ITBIS a una contadora independiente. Anota ITBIS retenido RD$1,800, tipo de retención 2 y ISR retenido RD$1,500.
📌 Para recordar: sin fecha de pago, la DGII no acepta la retención.
El 607 es la lista de tus ventas con comprobante y el 608 la de los comprobantes que anulaste.
El 607
Va cada factura con el RNC o cédula del cliente, el NCF, la fecha, el monto sin impuestos y el ITBIS.
Tipo de ingreso: 1 operaciones (ventas normales), 2 financieros, 3 extraordinarios, 4 arrendamientos, 5 venta de activo depreciable, 6 otros.
Formas de cobro: efectivo; cheque, transferencia o depósito; tarjeta; venta a crédito; bonos o certificados de regalo; permuta; otras. La suma debe dar el total de la factura, con impuestos.
Facturas de consumo de menos de RD$250,000: no van una por una. Se reportan juntas en el «Resumen de facturas de consumo» de la OFV.
El 608: tipos de anulación
Código
Motivo
1
Deterioro de factura preimpresa
2
Errores de impresión (factura preimpresa)
3
Impresión defectuosa
4
Corrección de la información
5
Cambio de productos
6
Devolución de productos
7
Omisión de productos
8
Errores en secuencia de NCF
9
Por cese de operaciones
10
Pérdida o hurto de talonarios
Con factura electrónica no hay 608: una e-CF aceptada no se anula; se corrige con una nota de crédito o de débito.
💡 Ejemplo: a una tienda se le daña una factura B01 en la impresora. La anula y la pone en el 608 con el código 3.
Si enviaste un formato con errores, lo corriges reenviando el archivo completo del mismo mes. El nuevo envío reemplaza al anterior.
Los errores más comunes
RNC o NCF mal escritos.
Poner el monto con ITBIS en la casilla del monto sin ITBIS.
Reportar una factura en el mes equivocado.
Poner una retención sin la fecha de pago.
Olvidar una factura de compra con ITBIS.
No enviar el formato en cero en un mes sin movimiento.
Cómo corregir
Corrige el dato en tu sistema o en la hoja de Excel, no en el archivo TXT.
Genera de nuevo el archivo con todas las facturas del mes, no solo la corregida. Si mandas solo una, la DGII borra las demás.
Valídalo y envíalo por la OFV para el mismo período.
Revisa en la OFV que el envío salió «Completado».
Si cambió el ITBIS, haz también una declaración rectificativa del IT-1 (una declaración que reemplaza la anterior): OFV → Declaraciones Juradas → Declaraciones Rectificativas.
Si no envías los formatos: es una falta de deberes formales (artículo 257 del Código Tributario), con multa de 5 a 30 salarios mínimos.
💡 Ejemplo: un taller olvidó una factura de repuestos con RD$5,400 de ITBIS. Reenvía el 606 completo y rectifica el IT-1 para descontar ese ITBIS.
Vamos a armar los formatos de septiembre de 2026 de Ferretería El Tornillo SRL, un negocio pequeño que todavía usa comprobantes «B».
606: compras de septiembre
Suplidor
Tipo
Monto sin ITBIS
ITBIS
Retenciones
Forma de pago
Distribuidora de cemento (SRL)
9
RD$350,000
RD$63,000
Ninguna
2
Empresa de electricidad
2
RD$18,000
RD$0 (exenta)
Ninguna
2
Alquiler del local (inmobiliaria SRL)
3
RD$45,000
RD$8,100
Ninguna
2
Contador independiente (persona física)
2
RD$15,000
RD$2,700
ITBIS RD$2,700; ISR RD$2,250 (tipo 2)
2
Taller que arregló el camión (SRL)
2
RD$10,000
RD$1,800
Ninguna
3
Total
RD$438,000
RD$75,600
607: ventas de septiembre
Cliente
Comprobante
Monto sin ITBIS
ITBIS
Cobro
Constructora A
B01
RD$200,000
RD$36,000
Transferencia
Constructora B
B01
RD$120,000
RD$21,600
Venta a crédito
Clientes de mostrador
B02 (resumen de consumo)
RD$300,000
RD$54,000
Efectivo y tarjeta
Total
RD$620,000
RD$111,600
608: una B02 con impresión defectuosa (código 3) y una B01 anulada por corrección de la información (código 4).
Resultado: ITBIS cobrado RD$111,600 − ITBIS de compras RD$75,600 = RD$36,000. Más el ITBIS retenido al contador (RD$2,700), el IT-1 sale en RD$38,700. Los formatos vencen el 15 de octubre de 2026.
💡 Ejemplo: si la ferretería olvida al contador en el 606, pierde ese ITBIS de compra y su retención no cuadra con el IT-1.
📌 Reto: carga estas compras y ventas en una empresa de prueba de Geniwell ERP y genera el 606, el 607 y el 608 de septiembre.
En el IT-1 declaras cada mes el ITBIS que cobraste en tus ventas menos el ITBIS que pagaste en tus compras. La diferencia es lo que pagas.
Las tres palabras clave
Palabra
Qué es
ITBIS facturado
El ITBIS que cobraste a tus clientes (sale de tus ventas, el 607 o tus e-CF)
ITBIS adelantado
El ITBIS que pagaste en compras y gastos del negocio con comprobante válido (sale del 606)
ITBIS a pagar
Facturado − adelantado − saldo a favor anterior
La tasa general del ITBIS es 18%.
Cuándo: el IT-1 se presenta y se paga a más tardar el día 20 del mes siguiente. Si cae sábado, domingo o feriado, pasa al siguiente día laborable.
Antes del IT-1: envía el 606 (día 15). Sin el 606, la DGII no te acepta el ITBIS adelantado. Con el IT-1 va el Anexo A, un resumen de tus ventas y compras.
💡 Ejemplo: un salón cobró RD$27,000 de ITBIS en octubre y pagó RD$9,000 de ITBIS en tintes y champús. Paga RD$18,000 a más tardar el 20 de noviembre.
📌 Para recordar: solo cuenta como adelantado el ITBIS de facturas válidas, reportadas en el 606 y usadas en el negocio.
Si en un mes pagaste más ITBIS en compras que el que cobraste, te queda un saldo a favor: un crédito que usas en los meses siguientes.
Cómo funciona el saldo a favor
El IT-1 sale negativo: no pagas nada ese mes.
Ese monto pasa al IT-1 del mes siguiente y se resta del ITBIS a pagar.
Sigue pasando de mes en mes hasta que se agote.
Proporcionalidad (artículo 349 del Código Tributario)
Si vendes cosas con ITBIS y cosas exentas (sin ITBIS), no puedes descontar todo el ITBIS de los gastos que sirven para ambas, como la luz del local o el alquiler. Solo descuentas la parte que corresponde a tus ventas gravadas.
Paso
Cálculo
1. Coeficiente
Ventas gravadas ÷ ventas totales
2. ITBIS que descuentas
ITBIS de gastos comunes × coeficiente
3. El resto
No se descuenta; se suma al costo o gasto
💡 Ejemplo: un colmado vendió RD$500,000, de los cuales RD$300,000 con ITBIS. Su coeficiente es 60%. De RD$10,000 de ITBIS en gastos comunes, descuenta RD$6,000.
📌 Para recordar: el ITBIS de lo que compras solo para revender cosas exentas no se descuenta nunca.
A veces, cuando le pagas a un suplidor, no le das el ITBIS: te lo quedas y lo pagas tú a la DGII. Eso es retener. Lo hacen las empresas y los negocios de único dueño.
A quién le pagas
Cuánto ITBIS retienes
Persona física que te presta un servicio con ITBIS (contador, abogado, plomero)
100%
Persona física no registrada que te vende algo
100%
Suplidor en el Régimen Simplificado (RST)
100%
Empresa que te presta servicios profesionales o te alquila equipos (Norma 02-05)
30%, pero ver abajo
Empresa de seguridad o vigilancia (Norma 07-09)
100%, pero ver abajo
Cambio desde el 16 de septiembre de 2026 (Norma General 02-2026): si la empresa suplidora es emisora electrónica y te da una e-CF, ya no le retienes las retenciones de la Norma 02-05, como el 30% de servicios profesionales. Las del RST y las de personas físicas siguen.
Dónde va: el ITBIS retenido se anota en el 606 y se paga junto con el IT-1, el día 20 del mes siguiente al pago.
💡 Ejemplo: un taller paga a un electricista independiente RD$10,000 + RD$1,800 de ITBIS. Le entrega RD$10,000 y paga los RD$1,800 en su IT-1.
📌 Para recordar: el ITBIS retenido no es tuyo. Si no lo pagas, la deuda es tuya.
Código Tributario (Ley 11-92), artículos 287 (depreciación), 288 (gastos no deducibles) y 314 (anticipos).
Ley 30-26, promulgada el 18 de junio de 2026: tasa temporal de 30%, anticipos desde 2027, depreciación acelerada y exención de activos al sector agropecuario. Resumen en PwC, Tax and Legal News.
Código de Trabajo (Ley 16-92), artículos 223 y 224 (bonificación), y Reglamento 139-98, artículo 40. Explicación en Pellerano & Herrera.
Revisado el 7 de noviembre de 2026.
Lección 1 de 6 · 6 minutos
Qué es el IR-2 y cuándo se presenta
Ver la lección completa como texto
El IR-2 es la declaración jurada anual del impuesto sobre la renta (ISR) de las compañías. En ella le dices a la DGII cuánto ganaste y cuánto impuesto debes.
Quién lo presenta: las sociedades (SRL, SA, EIRL y otras), las sucesiones indivisas, las empresas públicas con negocios y otras entidades que la DGII señala. Las personas físicas usan otro formulario, el IR-1.
Fecha de cierre: tu compañía escoge una de estas cuatro fechas para cerrar su año fiscal.
Fecha de cierre
Fecha límite del IR-2 (120 días después)
31 de marzo
29 de julio
30 de junio
28 de octubre
30 de septiembre
28 de enero del año siguiente
31 de diciembre
30 de abril del año siguiente
Si la fecha límite cae en fin de semana o día feriado, revisa el calendario de la DGII.
La tasa del ISR
27% de la renta neta imponible (la ganancia que paga impuesto). Es la tasa general.
30%, de forma temporal, para compañías con ingresos de RD$1,000 millones o más, en los años fiscales 2026, 2027 y 2028 (Ley 30-26). En 2029 vuelven al 27%.
💡 Ejemplo: Ferretería El Progreso, SRL cierra el 31 de diciembre de 2026 y vende menos de RD$1,000 millones. Presenta su IR-2 a más tardar el 30 de abril de 2027 y paga 27%.
📌 Para recordar: casi todas las pymes pagan 27%. El 30% es solo para las compañías muy grandes.
La depreciación es el desgaste de tus activos: el local, la camioneta, las computadoras. La ley fija cuánto puedes rebajar cada año, según la categoría (artículo 287 del Código Tributario).
Categoría
Qué incluye
Porcentaje por año
1
Edificaciones y sus partes estructurales
5%
2
Carros y camiones livianos, muebles y equipos de oficina, computadoras
25%
3
Todo lo demás: maquinarias, equipos, herramientas
15%
Cómo se aplica
Cada edificio se calcula por separado.
Tu contador aplica el porcentaje a cada categoría según el artículo 287.
En tus libros puedes usar otra depreciación. En el IR-2 cambias la de los libros por la fiscal (lección 2).
Depreciación acelerada: la Ley 30-26 permite rebajar el doble del porcentaje en ciertas maquinarias industriales nuevas. La DGII debe publicar la lista de bienes. Al 7 de noviembre de 2026 esa lista todavía estaba en borrador. No la apliques hasta que salga la norma final.
💡 Ejemplo: un colmado compra una computadora de RD$60,000. En la categoría 2 rebaja el 25%, o sea, RD$15,000 el primer año.
📌 Para recordar: local 5%, carros y oficina 25%, lo demás 15%.
El anticipo es un adelanto del ISR del año siguiente. Lo que adelantas se resta del impuesto cuando presentas el IR-2.
Anticipos durante 2026: 12 cuotas mensuales, a más tardar el día 15 de cada mes.
Se mira la tasa efectiva (TET): tu ISR del año anterior dividido entre tus ventas.
Si tu TET pasa de 1.5%, cada cuota es la doceava parte del ISR del año anterior.
Si tu TET es de 1.5% o menos, pagas el 1.5% de tus ventas del año anterior, dividido en 12.
Desde el año fiscal 2027 (Ley 30-26)
Tamaño de empresa
Cómo paga el anticipo
Micro
No paga anticipo
Pequeña
100% del ISR anterior: 50% en el mes 6, 30% en el mes 9 y 20% en el mes 12
Mediana y grande
12 cuotas mensuales, con las mismas reglas de la TET
Impuesto sobre los activos: sigue vigente. Es el 1% del total de tus activos, después de restar la depreciación. No cuentan las acciones en otras compañías, los terrenos rurales ni los impuestos pagados por adelantado.
Se calcula en el mismo IR-2.
Si tu ISR es igual o mayor, no pagas activos.
Si es menor, pagas la diferencia en dos cuotas: la primera con el IR-2 y la segunda seis meses después.
💡 Ejemplo: una compañía tiene activos de RD$12 millones (activos: RD$120,000) y un ISR de RD$874,800. Como el ISR es mayor, no paga activos.
📌 Para recordar: de los dos impuestos, pagas el mayor.
La bonificación es la parte de las ganancias que le toca a tus empleados (artículo 223 del Código de Trabajo).
Regla
Detalle
Monto
10% de los beneficios netos del año
Quiénes la reciben
Empleados con contrato por tiempo indefinido
Tope si tiene menos de 3 años
45 días de salario
Tope si tiene 3 años o más
60 días de salario
Cuándo se paga
Entre 90 y 120 días después del cierre
Su relación con el IR-2
El 10% se calcula sobre la ganancia antes de llegar a la renta neta imponible.
Si la pagas dentro del plazo del IR-2, la rebajas como gasto ese año.
Si la pagas tarde, la rebajas el año en que la pagues.
Los anexos del IR-2: son hojas que acompañan la declaración. Ahí van el balance general, el estado de resultados, los ajustes fiscales, la depreciación por categoría y los datos de los socios. Los anexos H-1 y H-2, sobre el beneficiario final (la persona que de verdad es dueña), son obligatorios para todas las compañías. Los demás cambian según tu sector; revisa el instructivo del IR-2 en la DGII.
💡 Ejemplo: un salón gana RD$500,000 antes de bonificación. Reparte RD$50,000 entre sus estilistas fijas, sin pasar el tope de cada una.
📌 Para recordar: paga la bonificación a tiempo para poder rebajarla ese mismo año.
Veamos todo junto con Ferretería El Progreso, SRL, que cierra el 31 de diciembre de 2026 y vende menos de RD$1,000 millones.
Concepto
RD$
Ventas
25,000,000
Costo de ventas
-15,000,000
Gastos (incluye depreciación de libros de 400,000)
-6,500,000
Ganancia antes de bonificación
3,500,000
Bonificación (10%)
-350,000
Ganancia de los libros antes del ISR
3,150,000
Más: gastos personales del dueño
90,000
Más: gastos sin comprobante válido
120,000
Más: depreciación de libros
400,000
Menos: depreciación fiscal
-520,000
Renta neta imponible
3,240,000
ISR (27%)
874,800
Menos: anticipos pagados en 2026 (12 x 60,000)
-720,000
Saldo a pagar con el IR-2
154,800
De dónde sale la depreciación fiscal: local de RD$4,000,000 x 5% = 200,000; camioneta y computadoras de RD$800,000 x 25% = 200,000; maquinaria de RD$800,000 x 15% = 120,000. Total: 520,000.
Activos: RD$12,000,000 x 1% = 120,000. Es menor que el ISR, así que no paga activos.
Su TET: 874,800 ÷ 25,000,000 = 3.5%. Si en 2027 es mediana, paga 12 anticipos de RD$72,900. Si es pequeña, paga 437,400 en el mes 6, 262,440 en el mes 9 y 174,960 en el mes 12.
Practica en Geniwell ERP
Crea una empresa de prueba y registra ventas, compras y gastos del año.
Saca el estado de resultados al 31 de diciembre.
Marca los gastos personales y los que no tienen comprobante válido.
Compara la depreciación de tus libros con la fiscal por categoría.
Calcula la renta neta imponible, el ISR y el saldo, como en la tabla.
📌 Reto: repite el ejemplo con gastos sin comprobante de RD$300,000. ¿Cuánto sube el ISR?
Revista ISR de Personas Físicas (DGII): contabilidad organizada, gastos deducibles con comprobante y 606, y retenciones que se rebajan en la declaración.
Código Tributario (Ley 11-92): Título II y artículos 296 (escala), 299 (exenciones), 309 (retenciones) y 314 (anticipos).
Ley 179-09 sobre deducción de gastos educativos y Ley 30-26 (18 de junio de 2026).
Revisado el 8 de noviembre de 2026.
Lección 1 de 6 · 6 minutos
Qué es el IR-1 y quién lo presenta
Ver la lección completa como texto
El IR-1 es la declaración jurada anual del impuesto sobre la renta (ISR) de las personas físicas. En ella le dices a la DGII cuánto ganaste en el año y cuánto impuesto te toca.
Persona física o compañía
Si tu negocio es…
Declaras el ISR en…
Tuyo, a tu nombre y con tu cédula (persona física)
Personas con oficios por su cuenta: mecánicos, pintores, ebanistas, carpinteros.
Dueños de negocios a su nombre: un colmado, un salón, un taller.
Quienes alquilan locales, casas o equipos.
Quienes tienen varias fuentes de ingresos, por ejemplo un sueldo y además honorarios.
Quién no lo presenta: el empleado que solo gana un sueldo. Su empleador le retiene el ISR cada mes y con eso cumple.
Base legal: el ISR está en el Título II del Código Tributario (Ley 11-92). La escala de las personas físicas está en su artículo 296.
💡 Ejemplo: Carmen es contadora y trabaja por su cuenta. Doña Rosa tiene un colmado a su nombre. Las dos presentan el IR-1. Ferretería El Progreso, SRL es una compañía: presenta el IR-2, que ves en el curso IR-2.
📌 Para recordar: si el negocio está a tu nombre, la ganancia es tuya y la declaras en tu IR-1.
El año fiscal de las personas físicas es el año calendario, de enero a diciembre. El IR-1 se presenta y se paga a más tardar el 31 de marzo del año siguiente.
Período fiscal
Fecha límite del IR-1
2025 (enero a diciembre de 2025)
31 de marzo de 2026
2026 (enero a diciembre de 2026)
31 de marzo de 2027
Cómo se presenta
Entra a la Oficina Virtual (OFV) de la DGII con tu usuario y clave.
Llena el formulario IR-1 y sus anexos. Entre ellos están el detalle de tus bienes (IRA) y el estado de resultados de tu negocio (IRB).
Envía la declaración y paga el saldo, si te queda.
Antes de llenar el IR-1, reúne esto
Tus ingresos del año, mes por mes.
Tus gastos del negocio con comprobante fiscal, ya enviados en el 606.
Las constancias de las retenciones que te hicieron.
Los anticipos que pagaste durante el año.
Tus gastos educativos registrados en la OFV, si los vas a deducir (lección 3).
Si pagas tarde: la DGII cobra recargo por mora e interés sobre el impuesto que debías. Eso lo ves en el curso IT-1 e IR-17.
💡 Ejemplo: Pedro tiene un taller de mecánica a su nombre. Su IR-1 del año 2026 vence el miércoles 31 de marzo de 2027. En enero ya junta sus facturas, su 606 y las constancias de retención.
📌 Para recordar: 31 de marzo, todos los años, por el año que cerró el 31 de diciembre.
En el IR-1 declaras todos tus ingresos del año. Después restas lo que la ley te permite. Lo que queda es la renta neta imponible, la que paga impuesto.
Ingresos que van en el IR-1
Honorarios por tus servicios profesionales.
Ventas de tu negocio.
Alquileres que cobras.
Sueldos, si además de tu negocio tienes un empleo.
Otros ingresos que la ley no declare exentos.
Dos formas de declarar
Cómo llevas tus cuentas
Qué restas
Sin contabilidad organizada y sin deducir gastos
Solo la exención de la escala (lección 4)
Con contabilidad organizada
Los costos y gastos propios del negocio, además de la exención
Gastos del negocio que sí se deducen
Deben ser del negocio: alquiler del local, luz, teléfono, internet, sueldos de empleados, aportes a la TSS, intereses de préstamos del negocio, compras para vender.
Deben tener comprobante fiscal válido.
Deben estar reportados en tu 606.
No se deducen: los gastos personales o familiares. Tampoco los gastos sin comprobante fiscal.
Gastos educativos (Ley 179-09)
Puedes deducir la inscripción y las cuotas de la escuela, el colegio, la técnica o la universidad (grado y postgrado).
Valen los tuyos y los de tus hijos que no trabajan.
Tope: 10% de tu ingreso gravado, sin pasar del 25% de la exención anual. Con la exención de 2025 (RD$416,220), ese 25% es RD$104,055.
Cada factura debe tener comprobante fiscal del centro educativo y estar «Aceptada».
Las registras en el Panel de Gastos Educativos de la OFV. El plazo es el último día laborable de febrero. Después los incluyes en tu IR-1.
Ojo con el ITBIS: el ITBIS que cobras y pagas se declara cada mes en el IT-1, no en el IR-1. Eso lo ves en el curso IT-1 e IR-17.
💡 Ejemplo: Doña Rosa paga RD$20,000 de alquiler del colmado y RD$5,000 de luz cada mes, con comprobante y en su 606. Los deduce. Las vacaciones de su familia no se deducen.
📌 Para recordar: sin comprobante fiscal y sin 606, el gasto no se rebaja.
Las personas físicas no pagan una tasa fija. Pagan según una escala: la primera parte de la renta está exenta y el resto paga 15%, 20% o 25%.
Escala anual del período fiscal 2025 (Resolución DDG-AR1-2025-00001 de la DGII)
Renta neta imponible del año (RD$)
Impuesto
Hasta 416,220.00
Exento
De 416,220.01 a 624,329.00
15% del excedente de 416,220.01
De 624,329.01 a 867,123.00
31,216.00 más el 20% del excedente de 624,329.01
De 867,123.01 en adelante
79,776.00 más el 25% del excedente de 867,123.01
Cómo se usa
Busca en qué fila cae tu renta neta imponible.
Resta el monto «del excedente» de esa fila.
Multiplica la diferencia por el porcentaje.
Súmale el monto fijo de la fila, si tiene.
Ejemplos con la escala de 2025
Renta neta imponible
Cálculo
ISR del año
RD$400,000
Está por debajo de la exención
RD$0
RD$500,000
15% x (500,000 − 416,220.01)
RD$12,567.00
RD$700,000
31,216 + 20% x (700,000 − 624,329.01)
RD$46,350.20
¿Y después? La Guía 9 de la DGII (junio de 2026) sigue mostrando esta escala como la actual. Indica que la escala cambia a partir del ejercicio fiscal 2027 y que se ajustará por inflación cada año. Antes de declarar, confirma la escala de tu año en dgii.gov.do.
💡 Ejemplo: Pedro, el del taller, tuvo una renta neta imponible de RD$700,000 en 2025. Cae en la tercera fila: paga RD$31,216 más el 20% de RD$75,670.99. Su ISR del año es RD$46,350.20.
📌 Para recordar: la tasa más alta solo se aplica a la parte que pasa del límite, no a toda tu renta.
Al ISR del año le restas lo que ya pagaste por adelantado: las retenciones que te hicieron tus clientes y los anticipos que pagaste tú. Lo que queda es tu saldo a pagar.
Retenciones
Cuando una empresa, un negocio o el Estado te paga honorarios, te descuenta una parte y la paga a la DGII por ti. Esa retención es un pago a cuenta: la restas en tu IR-1.
Pide la constancia de retención a cada cliente que te retuvo.
Revisa que el total de las constancias coincida con tus facturas.
Las retenciones que tú haces a otros van en el IR-17. Eso lo ves en el curso IT-1 e IR-17.
Anticipos (artículo 314 del Código Tributario)
El anticipo es un adelanto del ISR del año siguiente. Según la Guía 12 de la DGII (julio de 2026), así lo pagan las personas físicas:
Paso
Cómo es
Base
100% del impuesto liquidado del año anterior, menos las retenciones que te hicieron
Primera cuota
50%, a más tardar el 30 de junio
Segunda cuota
30%, a más tardar el 30 de septiembre
Tercera cuota
20%, a más tardar el 31 de diciembre
Si tu renta baja más de 30% frente al año anterior, puedes pedir que te exoneren el anticipo. Se pide 15 días antes del vencimiento y la DGII lo verifica.
Si tienes saldo a favor, puede cubrir tus anticipos.
La Ley 30-26 cambia las reglas de los anticipos desde el ejercicio fiscal 2027. Revisa la Guía 12 en dgii.gov.do antes de pagar.
💡 Ejemplo: el ISR de un consultorio fue RD$80,000 y sus clientes le retuvieron RD$50,000. Su base de anticipo es RD$30,000: paga RD$15,000 en junio, RD$9,000 en septiembre y RD$6,000 en diciembre.
📌 Para recordar: ISR del año, menos retenciones, menos anticipos, igual a lo que pagas con el IR-1.
Veamos el IR-1 del período fiscal 2025 de Carmen Rodríguez, contadora independiente en Santiago, que lleva contabilidad organizada. Los montos son sin ITBIS.
Sus datos del año 2025
Honorarios cobrados: RD$1,500,000. De ese total, RD$1,200,000 se los pagaron empresas que le retuvieron 10%.
Gastos de la oficina con comprobante y en su 606: RD$300,000 (alquiler, luz, internet, asistente).
Colegio de su hijo, registrado en el panel de gastos educativos: RD$90,000.
Anticipos que pagó en 2025: RD$10,000 (RD$5,000, RD$3,000 y RD$2,000).
Su IR-1
Concepto
RD$
Ingresos por honorarios
1,500,000.00
Menos: gastos del negocio
-300,000.00
Renta neta
1,200,000.00
Menos: gastos educativos
-90,000.00
Renta neta imponible
1,110,000.00
ISR: 79,776 + 25% x (1,110,000 − 867,123.01)
140,495.25
Menos: retenciones (10% de 1,200,000)
-120,000.00
Menos: anticipos pagados en 2025
-10,000.00
Saldo a pagar con el IR-1
10,495.25
Por qué pudo deducir todo el colegio: el 10% de su ingreso gravado pasa de RD$100,000 y el otro tope es RD$104,055. Sus RD$90,000 están por debajo de los dos.
Fecha límite: presentó y pagó a más tardar el 31 de marzo de 2026.
Sus anticipos de 2026: RD$140,495.25 − RD$120,000 = RD$20,495.25. Paga unos RD$10,248 en junio, RD$6,149 en septiembre y RD$4,099 en diciembre.
Practica en Geniwell ERP
Crea una empresa de prueba a nombre de una persona física.
Registra los honorarios del año y marca las facturas en las que el cliente retuvo ISR.
Registra los gastos de la oficina con su comprobante fiscal y revisa tu 606.
Saca el estado de resultados al 31 de diciembre.
Calcula la renta neta imponible, el ISR, las retenciones y el saldo, como en la tabla.
📌 Reto: repite el ejemplo si Carmen no hubiera tenido gastos del negocio con comprobante. ¿Cuánto sube su ISR?
Resolución DDG-AR1-2026-00001 de la DGII (topes 2026).
Ley 30-26, promulgada el 18 de junio de 2026: nuevos topes del RST. Resumen en PwC, Tax and Legal News y consulta pública del reglamento en KPMG.
Ley 32-23 de Facturación Electrónica y Aviso DGII 06-26.
Revisado el 7 de noviembre de 2026.
Lección 1 de 5 · 6 minutos
Qué es el RST y quién puede entrar
Ver la lección completa como texto
El RST es una forma más sencilla de pagar el ISR y el ITBIS. En vez de calcular tu ganancia real, pagas sobre tus ventas o tus compras.
Hoy se rige por el Decreto 265-19 y la Norma General 04-22. Es voluntario: tú lo pides y la DGII lo aprueba.
Topes para 2026 (los fija cada año la DGII; Resolución DDG-AR1-2026-00001)
Modalidad
Tope anual
Por ingresos
Ventas brutas de hasta RD$12,068,181.09
Por compras
Compras e importaciones de hasta RD$55,485,890.09
Requisitos principales
RNC al día y sin deudas con la DGII.
Cierre fiscal al 31 de diciembre.
No estar en una fiscalización.
Si eres compañía: socios personas físicas que viven en el país, y sin inmuebles ajenos al negocio.
No pueden entrar: construcción de inmuebles, seguros, bancos, telecomunicaciones, fábricas de cigarrillos, licores o combustibles, y quien tenga incentivos fiscales, entre otros.
Lo que viene: la Ley 30-26 sube los topes. Por ingresos: RD$30 millones para compañías y negocios de único dueño, y RD$15 millones para profesionales y agropecuarios. Por compras: RD$60 millones. Se aplicarán cuando salga el nuevo reglamento, que estaba en consulta pública hasta el 25 de noviembre de 2026.
💡 Ejemplo: Salón Bella, SRL vendió RD$6 millones en 2025. Está por debajo del tope, así que puede pedir el RST por ingresos.
El RST te ahorra papeleo, pero no siempre te ahorra dinero.
Ventajas
Desventajas
No envías los formatos 606, 607 y 608 cada mes
No rebajas tus gastos reales
No pagas anticipos del ISR
Pagas aunque ganes poco o pierdas
No pagas impuesto sobre los activos, si son del negocio
Las facturas de tus suplidores no te sirven para rebajar
Declaraciones anuales sencillas y pagos por cuotas
Hay un tope: si creces, sales
Cuándo conviene pasar al régimen ordinario (el normal, con ganancias reales):
Tus ganancias son bajas y tus gastos son altos.
Compras mucho con ITBIS y quieres usar ese ITBIS como crédito.
Tienes pérdidas.
Ya pasaste el tope, o estás por pasarlo.
Si pasas el tope, la DGII te saca del RST. Al año siguiente vuelves a los formatos mensuales y a los anticipos. También puedes pedir salir; consulta el procedimiento en la DGII.
💡 Ejemplo: un taller vende RD$6 millones y gana RD$300,000. En el RST pagaría RD$420,000, más que toda su ganancia. Debe comparar con su contador.
📌 Para recordar: compara cada año cuánto pagarías en cada régimen.
Estar en el RST no te libra de todo. Estas obligaciones siguen igual.
Comprobantes fiscales: sigues dando factura con número de comprobante a tus clientes.
Facturación electrónica (e-CF): también te toca. Los pequeños, micro y no clasificados tienen como fecha límite el 15 de noviembre de 2026 (Aviso DGII 06-26).
Facturas de tus suplidores: pídelas con valor fiscal y guárdalas. La DGII las usa para comparar.
Retenciones: si le pagas a empleados o a profesionales, retienes y pagas con el IR-17, a más tardar el día 10 de cada mes.
Declaración anual y cuotas: a tiempo, en las fechas de la lección 2.
Guardar tus papeles: facturas, compras y pagos que justifican tu cálculo.
Obligación
¿Sigue en el RST?
Formatos 606, 607 y 608 mensuales
No
Anticipos del ISR
No
Dar comprobante fiscal
Sí
Factura electrónica
Sí
Retenciones (IR-17)
Sí
💡 Ejemplo: Colmado Don Pedro está en el RST por compras. No envía el 606 cada mes, pero sí emite e-CF y exige factura a sus suplidores.
📌 Para recordar: el RST simplifica el impuesto, no la factura.
La ganancia sale de restar a lo que vendes lo que te costó venderlo. Para eso hay que separar tres palabras.
Palabra
Qué es
Ejemplo en el colmado
Ingreso
Lo que vendes
Las ventas del mes
Costo de venta
Lo que pagaste por la mercancía que vendiste
Lo que costaron el arroz, el aceite y los refrescos vendidos
Gasto
Lo que pagas para operar, vendas o no
Alquiler, sueldos, luz, internet
La cuenta de la ganancia
Ventas − costo de venta = ganancia bruta.
Ganancia bruta − gastos = ganancia neta.
Errores comunes
Contar como gasto toda la mercancía que compraste. Solo es costo la que vendiste; la que queda en el estante sigue siendo activo.
Mezclar la compra de una nevera con los gastos del mes. La nevera es un activo que dura años.
Olvidar los gastos que no salen de la caja, como tu propio sueldo.
💡 Ejemplo: Doña Ana vende un saco de arroz en RD$2,600 que le costó RD$2,000. Su ganancia bruta es RD$600; de ahí todavía tiene que pagar la luz y el alquiler.
📌 Para recordar: comprar mercancía no es gastar; es cambiar efectivo por inventario.
Son los dos informes principales. El balance es una foto de un día; el estado de resultados es la película de un período.
Informe
Qué responde
Fecha
Balance general
¿Qué tengo, qué debo y qué es mío?
A una fecha: «al 31 de octubre»
Estado de resultados
¿Gané o perdí?
Por un período: «del 1 al 31 de octubre»
El balance de Doña Ana está en la lección 1. Este es su estado de resultados de octubre:
Concepto
RD$
Ventas
400,000
Costo de venta
(300,000)
Ganancia bruta
100,000
Alquiler
(20,000)
Sueldos
(30,000)
Luz
(12,000)
Otros gastos
(8,000)
Total gastos
(70,000)
Ganancia neta
30,000
Los números entre paréntesis se restan. La ganancia neta se suma al patrimonio del balance, salvo lo que el dueño retire.
En República Dominicana, los contadores preparan estos informes con las NIIF para las PYMES, las normas que adoptó el ICPARD (Instituto de Contadores Públicos Autorizados).
💡 Ejemplo: en octubre Doña Ana vendió RD$400,000, pero solo le quedaron RD$30,000 de ganancia después de pagar la mercancía y los gastos.
📌 Para recordar: vender mucho no es lo mismo que ganar mucho; mira siempre la ganancia neta.
Tres cálculos sencillos te dicen si el negocio va bien. Usa los números de Doña Ana.
Indicador
Cómo se calcula
Doña Ana
Qué dice
Margen bruto
Ganancia bruta ÷ ventas
100,000 ÷ 400,000 = 25%
De cada RD$100 vendidos, le quedan RD$25 para gastos y ganancia
Margen neto
Ganancia neta ÷ ventas
30,000 ÷ 400,000 = 7.5%
De cada RD$100, gana RD$7.50
Liquidez
Activo corriente ÷ pasivo corriente
235,000 ÷ 70,000 = 3.4
Tiene RD$3.40 en efectivo, fiao y mercancía por cada RD$1 que debe a corto plazo
Punto de equilibrio
Gastos fijos ÷ margen bruto
70,000 ÷ 25% = RD$280,000
Si vende menos de eso al mes, pierde
El activo corriente es lo que se convierte en efectivo en menos de un año: efectivo, fiao y mercancía (60,000 + 25,000 + 150,000). Aquí el préstamo se toma como deuda a largo plazo.
Tu revisión de cada mes (30 minutos)
¿Cuadra el efectivo del balance con la caja y el banco?
¿Subieron o bajaron las ventas y el margen?
¿Algún gasto creció sin razón?
¿Cuánto fiao hay y quién lleva más tiempo sin pagar?
¿Vendiste por encima del punto de equilibrio?
💡 Ejemplo: si un mes Doña Ana vende RD$260,000, sabe que perdió, porque quedó por debajo de su punto de equilibrio de RD$280,000.
📌 Reto: en Geniwell ERP, abre el balance y el estado de resultados de tu empresa de prueba y calcula sus cuatro indicadores.
NIIF para las PYMES (Fundación IFRS), Sección 13: Inventarios.
Revisado el 8 de noviembre de 2026.
Lección 1 de 6 · 6 minutos
Por qué el inventario es dinero
Ver la lección completa como texto
La mercancía en tus tramos es dinero que ya pagaste y todavía no has recuperado. Mientras no se venda, no te sirve para pagar nada.
Qué es el inventario: todo lo que compras para revender, más lo que usas para fabricar o empacar lo que vendes. En contabilidad es un activo, no un gasto (lo viste en «Contabilidad básica para dueños de negocio»).
Negocio
Qué hay en su inventario
Colmado
Arroz, aceite, refrescos, salami, fundas
Ferretería
Cemento, varillas, tubos, tornillería, pintura
Farmacia
Medicinas, productos de higiene, vitaminas
Tienda de repuestos
Filtros, pastillas de freno, baterías, aceites
Lo que te cuesta tener mercancía parada
El dinero queda amarrado: no lo puedes usar para pagar suplidores, nómina ni deudas.
Se daña o se vence: medicinas, alimentos, cemento que coge humedad.
Pasa de moda: el repuesto de un modelo que ya casi no circula.
Se pierde: errores al facturar, robos, mercancía mal guardada.
Ocupa espacio que podrías usar para lo que sí se vende.
Días de inventario: te dice para cuántos días te alcanza la mercancía que tienes si no compras más.
Días de inventario = valor del inventario al costo ÷ costo de ventas del mes × 30.
Si un artículo tiene muchos más días que el resto, lo estás comprando de más o no se vende.
💡 Ejemplo: Ferretería El Martillo tiene RD$750,000 de mercancía al costo y cada mes vende mercancía que le costó RD$600,000. Tiene unos 37 días de inventario: 750,000 ÷ 600,000 × 30 = 37.5.
📌 Para recordar: cada saco que no se vende es efectivo dormido. Mide cuántos días te dura la mercancía y compra según eso.
Para saber cuánta mercancía tienes sin contarla todos los días, anotas cada entrada y cada salida. Esa lista, artículo por artículo, se llama kardex.
Los movimientos del inventario
Movimiento
Tipo
Documento que lo respalda
Compra a un suplidor
Entrada
Factura del suplidor con NCF o e-CF
Devolución de un cliente
Entrada
Nota de crédito que tú emites
Venta
Salida
Tu factura
Devolución a un suplidor
Salida
Nota de crédito del suplidor
Mercancía dañada, vencida o robada
Salida
Reporte interno y, si aplica, los papeles de la DGII (lección 5)
Retiro del dueño o de empleados
Salida
Registro interno (lección 5)
Ajuste por conteo
Entrada o salida
Hoja de conteo firmada
El kardex del cemento en Ferretería El Martillo (sacos)
Fecha
Movimiento
Entra
Sale
Existencia
1 oct
Existencia inicial
—
—
20
3 oct
Compra al suplidor
50
—
70
10 oct
Ventas de la semana
—
35
35
15 oct
Devolución de un cliente
2
—
37
20 oct
Compra al suplidor
30
—
67
28 oct
Ventas de la semana
—
45
22
31 oct
Ajuste: el conteo físico dio 20
—
2
20
Cuando el kardex se actualiza con cada movimiento, se llama inventario perpetuo. Es lo que hace un sistema: cada factura descuenta la mercancía al momento.
El conteo físico: el kardex dice lo que debería haber; el conteo dice lo que hay. El Reglamento 139-98 (artículo 55) pide preparar al cierre del año una lista de tus existencias, con cantidades y costo, verificada con un conteo físico.
Conteo completo: toda la mercancía, por lo menos al cierre del año fiscal.
Conteos cíclicos: un grupo de artículos cada semana, empezando por los más caros y los más vendidos.
Si no llevas inventario perpetuo y tu inventario pasa de RD$10 millones, el mismo artículo 55 pide un conteo durante el año. Debe estar presente un auditor de la DGII, y se avisa con 60 días de antelación.
Cómo contar bien
Escoge un momento sin ventas ni recepciones, por ejemplo antes de abrir.
Ordena la mercancía y divide el local por zonas.
Cuentan dos personas: una cuenta y otra anota. Mejor si no son quienes manejan esa mercancía.
Cuenta «a ciegas»: la hoja no dice cuántos debería haber.
Compara con el kardex y vuelve a contar donde haya diferencias.
Explica cada diferencia, ajústala con la aprobación del dueño y guarda la hoja firmada.
En el curso «Cierre de mes y conciliación bancaria» viste cuándo contar en el cierre. En «Control interno y procesos» viste los conteos sorpresa.
💡 Ejemplo: una farmacia cuenta cada lunes los 50 productos que más vende. Así encuentra las diferencias a tiempo, sin cerrar un día entero para contar todo.
📌 Para recordar: cada entrada y cada salida necesita un papel que la respalde. Si no hay papel, no hay forma de explicar una diferencia.
Cuando compras el mismo artículo a precios distintos, tienes que decidir qué costo le pones a lo que vendes. Para eso existen los métodos de costo.
Qué entra en el costo de la mercancía
El precio de compra, menos los descuentos del suplidor.
El flete y el acarreo para traerla a tu negocio.
Si importas: aranceles y gastos de aduana, respaldados con los documentos de aduana.
No entran los intereses que pagas por comprar a crédito o por préstamos (Reglamento 139-98, artículo 56).
No entra el ITBIS que recuperas como adelanto en tu declaración.
El mismo cemento con tres métodos
Ferretería El Martillo tenía 20 sacos que costaron RD$500 cada uno (RD$10,000). Compró 40 más a RD$530 (RD$21,200). Tiene 60 sacos por RD$31,200 y vende 30.
Método
Cómo funciona
Costo de los 30 vendidos
Valor de los 30 que quedan
Promedio ponderado
Todos los sacos valen el promedio: 31,200 ÷ 60 = RD$520
RD$15,600
RD$15,600
PEPS (primero en entrar, primero en salir; en inglés FIFO)
Salen primero los más viejos
20 × 500 + 10 × 530 = RD$15,300
30 × 530 = RD$15,900
UEPS (último en entrar, primero en salir; en inglés LIFO)
Salen primero los más nuevos
30 × 530 = RD$15,900
20 × 500 + 10 × 530 = RD$15,300
Con precios que suben, PEPS muestra más ganancia y UEPS menos. El promedio queda en el medio.
Qué dicen la DGII y las normas contables
Para qué
Qué dice la norma
Impuestos (DGII)
El artículo 303 del Código Tributario fija el método UEPS. La DGII puede autorizar otro método si va con tu negocio y no dificulta la fiscalización
Cambio de método
Un método aprobado no se puede cambiar sin una nueva autorización expresa de la DGII (artículo 303)
Contabilidad (NIIF para las PYMES, Sección 13)
Permite PEPS o promedio ponderado, e identificación específica para artículos únicos. No permite UEPS
En los dos casos
Usa el mismo método para todas tus existencias (Reglamento 139-98, artículo 58) y guarda los papeles que muestran cómo calculaste el costo de cada artículo (artículo 57)
En la práctica: muchos negocios usan PEPS o promedio, que son los que aceptan las NIIF, con la autorización de la DGII. Pregúntale a tu contador qué método tienes autorizado. Si quieres usar otro para tus impuestos, él puede gestionar la solicitud ante la DGII.
💡 Ejemplo: una tienda de repuestos compra filtros a RD$300 y, un mes después, a RD$340. Con promedio ponderado, su sistema recalcula el costo de los filtros con cada compra y no tiene que saber de qué caja salió cada uno.
📌 Para recordar: el método no cambia cuánta mercancía tienes. Cambia en qué mes aparece la ganancia.
Lo que tenías, más lo que entró, menos lo que queda, es lo que salió. Para el impuesto sobre la renta, la renta bruta de tus ventas también se calcula restando el costo de lo vendido (artículo 283 del Código Tributario).
Ferretería El Martillo en octubre
Concepto
RD$
Inventario inicial (1 de octubre)
850,000
+ Compras del mes (sin ITBIS, con fletes)
500,000
= Mercancía disponible
1,350,000
− Inventario final (conteo del 31 de octubre)
(750,000)
Costo de ventas
600,000
Ventas del mes (sin ITBIS)
800,000
Ganancia bruta
200,000
Si el inventario final está mal contado, el costo de ventas y la ganancia salen mal. Por eso el conteo de la lección 2 es tan importante.
Precio, margen y markup: no son lo mismo
Markup: lo que le sumas al costo. Markup = ganancia ÷ costo.
Margen: lo que te queda de cada peso que vendes. Margen = ganancia ÷ precio.
Costo (RD$)
Precio (RD$)
Ganancia (RD$)
Markup
Margen
100
125
25
25%
20%
100
150
50
50%
33.3%
100
200
100
100%
50%
En el ejemplo de la ferretería: margen = 200,000 ÷ 800,000 = 25%; markup = 200,000 ÷ 600,000 = 33.3%.
Cómo poner el precio para el margen que quieres: precio = costo ÷ (1 − margen). Para ganar un margen de 20% en algo que cuesta RD$400: 400 ÷ 0.80 = RD$500.
Haz estas cuentas sin ITBIS. El ITBIS que cobras se lo pagas a la DGII; no es parte de tu margen.
💡 Ejemplo: el dueño de un colmado compra el salami a RD$200 y le suma 20%: lo vende a RD$240. Cree que gana 20%, pero su margen es 40 ÷ 240 = 16.7%. Para ganar de verdad 20% tendría que venderlo a 200 ÷ 0.80 = RD$250.
📌 Para recordar: el markup se mide sobre el costo y el margen sobre el precio. El margen siempre es más bajo.
No toda la mercancía que sale se vende. Lo que se pierde hay que anotarlo y, para deducirlo de tus impuestos, seguir las reglas de la DGII.
La regla principal es la Norma General 09-2021 sobre salidas de inventario no facturadas (DGII, 18 de octubre de 2021). Estas son sus palabras clave:
Merma: pérdida de volumen, peso o cantidad por causas que no se pueden controlar y que son propias del producto. Por ejemplo, la evaporación, el agua que pierde la fruta o el peso que se va al cortar carne.
Faltante: la diferencia entre lo que dice tu registro y lo que hay de verdad en el local.
Otras pérdidas: robo, rotura, vencimiento, mercancía que ya no se vende, daños, y fuerza mayor como inundaciones o huracanes.
Qué hacer en cada caso
Caso
Qué pide la DGII
Efecto en tus impuestos
Merma natural de perecederos (carnes, pescados, frutas)
Informe técnico de un profesional independiente, dentro de los 60 días del inicio del período fiscal. La DGII fija porcentajes máximos de merma por tipo de producto
Se acepta como salida que no es venta, si está documentada
Vencidos, dañados, rotos o que ya no se venden
Destrucción ante la DGII (pasos abajo)
Con la certificación de la DGII es deducible del ISR y no paga ITBIS
Robo
—
No se deduce del ISR y paga ITBIS, salvo los daños extraordinarios del artículo 287, literal d, del Código Tributario. Consúltalo con tu contador
Fuerza mayor (inundación, huracán)
Avisar a la DGII y documentar la causa
Se trata como daño extraordinario, menos lo que te pague el seguro (artículo 287, literal d)
Faltante sin explicación ni papeles
—
No se acepta como gasto deducible
Mercancía que se lleva el dueño, un empleado u otra persona
Registrarla como salida
Paga ITBIS
Pasos para destruir mercancía vencida o dañada
Sepárala y no la vendas. Haz la lista con cantidades y costo de cada artículo, con las facturas que lo prueban.
Avisa a la DGII por escrito al menos 15 días hábiles antes de la fecha de destrucción y entrega los documentos del costo. La DGII designa un funcionario para que asista.
Coordina el lugar, la fecha y la hora, avisa a quienes deben ir y paga la tasa del servicio.
Además del funcionario de la DGII, asiste un notario y, según el caso, un inspector de Salud Pública o de Medio Ambiente. Si son sustancias controladas, también un representante de la DNCD.
La DGII emite una certificación en un plazo de hasta 45 días hábiles, con el monto que puedes deducir del ISR. Sin esa certificación no se acepta el gasto.
La DGII indica depositar la solicitud en el Centro de Asistencia al Contribuyente de su sede central o en tu Administración Local. Revisa la lista de requisitos actualizada en dgii.gov.do antes de ir.
Otras reglas que debes saber
Anota cada salida en tu sistema de inventario, en orden y en el mes en que pasa o la descubres (Norma 09-2021).
La mercancía dañada o pasada de moda se puede valorar por lo que esperas sacarle al venderla, si antes le informaste a la DGII (Reglamento 139-98, artículo 59).
No puedes rebajar el inventario con una «reserva» general por si acaso (artículo 303 del Código Tributario). Cada rebaja se justifica.
No cumplir la Norma 09-2021 se sanciona como falta de deberes formales (artículo 257 del Código Tributario).
💡 Ejemplo: una farmacia encuentra cajas de medicinas vencidas, entre ellas un medicamento controlado. Las saca del tramo, hace la lista con sus costos y avisa a la DGII con tiempo. La destrucción se hace ante el funcionario de la DGII, un notario, Salud Pública y la DNCD. Con la certificación, su contador deduce la pérdida.
📌 Para recordar: lo que se pierde sin papeles te cuesta dos veces: pierdes la mercancía y no la puedes deducir.
Junta todo lo aprendido con el cierre de octubre de Ferretería El Martillo, y luego practícalo en una empresa de prueba.
El cierre de inventario de octubre, paso a paso
Lo que dice el sistema: según el kardex, el inventario al 31 de octubre vale RD$760,000 al costo.
El conteo físico: da RD$750,000. Faltan RD$10,000.
La causa: 12 sacos de cemento se endurecieron por humedad (12 × 500 = RD$6,000) y falta tornillería por RD$4,000 que nadie puede explicar.
El costo de ventas: 850,000 + 500,000 − 750,000 = RD$600,000. De eso, RD$590,000 es mercancía vendida y RD$10,000 son pérdidas.
El resultado del mes:
Concepto
RD$
Ventas (sin ITBIS)
800,000
Costo de lo vendido
(590,000)
Ganancia bruta de las ventas
210,000
Pérdidas de inventario
(10,000)
Ganancia bruta después de pérdidas
200,000
Sin las pérdidas, el margen habría sido 210,000 ÷ 800,000 = 26.25%. Con ellas bajó a 25%.
Las decisiones:
Cemento endurecido: lo separa y lo guarda sobre tarimas, lejos de la humedad. Con su contador decide si pide la destrucción ante la DGII para deducir los RD$6,000 (lección 5).
Tornillería: los RD$4,000 sin explicación no son deducibles. Pasa la tornillería detrás del mostrador y hace conteos sorpresa.
Precio del cemento: su costo promedio es RD$520. Para un margen de 20% lo vende a 520 ÷ 0.80 = RD$650 sin ITBIS.
Práctica en Geniwell ERP
En esta práctica llevas el cemento de la lección 3 en una empresa de prueba, sin riesgo para tus datos reales.
Abre tu empresa de prueba en Geniwell ERP, con tipo de negocio comercial (con inventario), y entra a 📦 Inventario.
Crea el artículo. Toca + Artículo y crea «Cemento gris (saco)». Si te lo pide, pon una existencia mínima de 30 sacos.
Registra las entradas. Con + Entrada, tipo «Inventario inicial», pon 20 sacos a RD$500. Haz otra entrada, tipo «Compra», por 40 sacos a RD$530.
Registra la venta. Con + Salida, tipo «Venta (costo de venta)», saca 30 sacos vendidos.
Revisa el Kardex del artículo: deben salir 60 sacos de entrada, 30 de salida y 30 de existencia. Calcula a mano el costo promedio (RD$520) y el valor de lo que queda (RD$15,600).
Haz el ajuste por conteo. Supón que contaste 28 sacos. Registra una + Salida de 2 sacos, tipo «Ajuste (faltante)», y escribe la razón en la nota. Si un saco se rompió, usa el tipo «Merma o daño».
Mira la alerta de mínimo: con 28 sacos quedaste por debajo de 30, así que el sistema te avisa que toca comprar.
Revisión final
Sí / No
La existencia del Kardex es 28 sacos
El ajuste tiene su razón escrita
Calculaste el costo promedio a mano
📌 Reto: si vendiste los 30 sacos a RD$650 cada uno, calcula las ventas, el costo de ventas con promedio ponderado, la ganancia bruta, el margen y el markup.
Practica en Geniwell ERP y luego carga los artículos de tu negocio real, empezando por los 20 que más vendes.
DGII: ITBIS: tasa general de 18% y bienes exentos.
DGII: Tasas del ITBIS: 18% general, 16% para algunos productos de la canasta básica y 0% para exportadores (artículo 344 del Código Tributario, modificado por la Ley 253-12).
Tu negocio y tú son dos bolsillos distintos. Si los mezclas, nunca sabrás si el negocio gana o pierde.
Mezclar o separar
Si mezclas
Si separas
Pagas la compra de la casa con la caja del salón
La casa se paga con tu sueldo
No sabes cuánto ganó el negocio en el mes
Tus reportes muestran la ganancia real
Un mes flojo te deja sin dinero para el alquiler
Sabes con tiempo qué viene y qué falta
Sacas dinero cuando hay y no anotas nada
Cada salida tiene su registro
Cómo separar, paso a paso
Abre una cuenta de banco solo para el negocio. Ahí entran los cobros y de ahí salen los pagos del negocio.
Ten una caja aparte para el efectivo del día. Nada de usarla para gastos de la casa.
Fíjate un sueldo. Mira la ganancia de los últimos 6 meses. Escoge un monto que el negocio pueda pagar aun en el mes más flojo.
Cóbralo en fechas fijas, por ejemplo cada quincena, con una transferencia a tu cuenta personal.
Si sacas algo más, anótalo como retiro. Igual si te llevas mercancía o productos para la casa.
Pon tu sueldo en los gastos fijos. Así tus precios y tu punto de equilibrio lo cubren (lecciones 3 y 4).
Cómo se registra tu sueldo depende de si eres persona física o tienes una compañía. Pregúntale a tu contador.
💡 Ejemplo: Yanet, dueña de Salón Bella, ganó entre RD$50,000 y RD$80,000 al mes en los últimos 6 meses. Se fija un sueldo de RD$45,000 al mes, en dos quincenas de RD$22,500, y deja de sacar dinero de la caja.
📌 Para recordar: si no te pagas un sueldo, no sabes cuánto cuesta de verdad tu negocio.
El flujo de caja es el dinero que entra y sale cada semana. Te dice con tiempo si te va a alcanzar para pagar.
En el curso «Contabilidad básica para dueños de negocio» viste por qué ganancia y efectivo no son lo mismo. Aquí aprendes a planificar el efectivo.
La cuenta de cada semana
Saldo inicial (lo que hay en caja y banco el lunes).
Más lo que vas a cobrar en la semana.
Menos lo que vas a pagar en la semana.
Igual al saldo final, que es el saldo inicial de la semana siguiente.
Salón Bella: las primeras 4 de sus 13 semanas
Concepto (RD$)
Semana 1
Semana 2
Semana 3
Semana 4
Saldo inicial
15,000
40,800
54,100
3,900
+ Cobros de servicios (con ITBIS)
70,800
70,800
70,800
70,800
− Productos del salón
10,000
10,000
10,000
10,000
− Alquiler
35,000
0
0
0
− Sueldos (quincena, con el de Yanet)
0
47,500
0
47,500
− Luz, agua e internet
0
0
15,000
0
− ITBIS del mes pasado (IT-1)
0
0
36,000
0
− Sillón nuevo
0
0
60,000
0
− Otros gastos
0
0
0
5,000
= Saldo final
40,800
54,100
3,900
12,200
De cada RD$70,800 que entran, RD$10,800 son ITBIS. Ese dinero no es tuyo: sale cuando pagas el IT-1 (curso «IT-1 e IR-17 paso a paso»).
Por qué 13 semanas: son unos 3 meses. Es suficiente para ver venir pagos grandes y todavía tener tiempo de actuar.
Cómo armar tu proyección de 13 semanas
Anota las ventas con cuidado: usa lo que vendes en semanas flojas, no en las mejores.
Pon cada pago en la semana en que de verdad sale: alquiler, quincenas, impuestos, cuotas.
Marca los pagos grandes que vienen: equipos, la regalía de diciembre, seguros, compras de temporada.
Fija un saldo mínimo, por ejemplo RD$30,000. Si una semana queda por debajo, actúa ya.
Cada lunes, cambia la semana que pasó por los números reales y agrega una semana al final.
Para que los cobros lleguen cuando los esperas, mira el curso «Cuentas por cobrar y cobranza sin perder clientes».
💡 Ejemplo: en la semana 3, Salón Bella queda con RD$3,900, muy por debajo de su mínimo de RD$30,000. Yanet lo ve un mes antes y decide mover la compra del sillón (lección 6).
📌 Para recordar: el flujo de caja no adivina el futuro, pero te avisa con tiempo para que no te sorprenda.
Un buen precio cubre lo que te cuesta el producto o servicio, una parte de tus gastos fijos y tu ganancia. El ITBIS va aparte, encima de ese precio.
La fórmula
Parte del precio
Qué es
Salón Bella: un tinte (RD$)
Costo directo
Lo que gastas en cada venta
Tinte, revelador, champú y guantes: 600
Parte de gastos fijos
Lo que le toca de alquiler, sueldos, luz
2 horas × 500 por hora: 1,000
Costo total
La suma de los dos
1,600
Margen de ganancia
Lo que quieres ganar, aquí 25% del costo total
400
Precio sin ITBIS
Lo que es tuyo
2,000
ITBIS 18%
Lo que cobras para la DGII
360
Total que paga el cliente
Precio + ITBIS
2,360
De dónde salen los RD$500 por hora: el salón tiene RD$150,000 de gastos fijos al mes, sueldo de Yanet incluido. Vende unas 300 horas de servicio al mes: 150,000 ÷ 300 = 500.
Ojo con el margen: un 25% sobre el costo no es un 25% del precio. Aquí la ganancia, 400, es el 20% de 2,000.
El ITBIS no es parte de tu precio
La tasa general del ITBIS es 18%. Algunos productos de la canasta básica pagan 16%, y hay bienes exentos.
Revisa en la DGII qué tasa aplica a lo que vendes. No todo paga lo mismo.
El ITBIS que cobras lo entregas a la DGII en el IT-1, menos el que pagaste en tus compras con comprobante válido.
Si estás en el RST, el ITBIS se maneja distinto: mira el curso «Régimen Simplificado de Tributación (RST)».
El error más caro: cobrar RD$2,000 «con ITBIS incluido». Entonces tu precio real es unos RD$1,695 y unos RD$305 son ITBIS. Tu ganancia baja de RD$400 a unos RD$95.
Antes de fijar el precio, revisa también
Cuánto cobra la competencia por algo parecido.
Qué te hace distinto: rapidez, calidad, ubicación, trato.
Si el precio aguanta un aumento de tus costos en los próximos meses.
💡 Ejemplo: un taller cambia un juego de pastillas de freno. Las piezas le cuestan RD$2,500 y una hora de taller le cuesta RD$700 en gastos fijos. Costo total: RD$3,200; con 25% de margen, RD$4,000 sin ITBIS, y el cliente paga RD$4,720.
📌 Para recordar: primero calcula tu precio sin ITBIS; después súmale el ITBIS. Nunca al revés.
El punto de equilibrio es lo que tienes que vender para no perder ni ganar. Por debajo pierdes; por encima ganas.
En el curso «Contabilidad básica para dueños de negocio» lo calculas en ventas del mes. Aquí lo llevas a algo que puedes contar: clientes por día.
La fórmula en clientes
Margen por cliente = lo que cobra en promedio, sin ITBIS − lo que gasta en productos por cliente.
Punto de equilibrio = gastos fijos del mes ÷ margen por cliente.
Por día = punto de equilibrio ÷ días que abres al mes.
Salón Bella
Dato
RD$ o cantidad
Lo que paga en promedio cada cliente (sin ITBIS)
1,200
Productos que gasta por cliente
200
Margen por cliente
1,000
Gastos fijos del mes (con el sueldo de Yanet)
150,000
Punto de equilibrio
150 clientes al mes (150,000 ÷ 1,000)
Días que abre al mes
25
Clientes por día para no perder
6 (150 ÷ 25)
En dinero: 150 clientes × RD$1,200 = RD$180,000 al mes sin ITBIS. Hoy atiende 200 clientes al mes: cada uno de los 50 de más le deja RD$1,000, o sea RD$50,000 de ganancia.
Qué pasa si algo cambia
Cambio
Nuevo punto de equilibrio
Sube el alquiler RD$10,000
160,000 ÷ 1,000 = 160 clientes
Sube el precio promedio 10%, a RD$1,320
150,000 ÷ 1,120 = unos 134 clientes
Yanet no cuenta su sueldo de RD$45,000
105,000 ÷ 1,000 = 105 clientes, pero trabaja gratis
Usa siempre los precios sin ITBIS: el ITBIS no es tuyo y no te ayuda a cubrir gastos.
💡 Ejemplo: un taller tiene RD$120,000 de gastos fijos y le quedan RD$2,400 por servicio. Necesita 50 servicios al mes (120,000 ÷ 2,400), o sea 2 por día si abre 25 días.
📌 Para recordar: cada peso más de gasto fijo sube la meta de ventas. Antes de un gasto nuevo, calcula cuántos clientes más necesitas.
Préstamos con cuidado, ejemplo completo y práctica
Ver la lección completa como texto
Un préstamo cuesta más que el dinero que recibes. Antes de firmar, mira la tasa, la cuota, el plazo y, sobre todo, el costo total.
Las cuatro palabras de un préstamo
Palabra
Qué es
Tasa de interés
El precio del dinero prestado, en % al año
Cuota
Lo que pagas cada semana o cada mes
Plazo
Cuánto tiempo pagas
Costo total
Todo lo que pagas − lo que te prestaron
La TAE (tasa anual efectiva): incluye la tasa de interés y también cargos, comisiones, seguros obligatorios e impuestos. Por eso dice el costo real mejor que la tasa sola.
La Superintendencia de Bancos exige que las entidades que supervisa muestren la TAE. Va en el contrato, la tabla de amortización, los estados de cuenta y la publicidad sobre costos.
La TAE que te dan vale si no cambian las condiciones del préstamo.
En prousuario.gob.do hay una calculadora de tasa efectiva anual que suma cargos de cierre, seguros y otros.
Antes de firmar
Pide la tabla de amortización y lee el contrato completo, con los cargos por atraso y por pagar antes.
Compara varias ofertas por la TAE y por el costo total, no solo por la cuota.
Pon la cuota en tu proyección de 13 semanas: tiene que caber aun en las semanas flojas.
Pide prestado para algo que produzca dinero, como un equipo. Un préstamo para tapar pérdidas solo las agranda.
Cuidado con los préstamos informales de cuota diaria o semanal: calcula tú el costo total.
En tu contabilidad, solo los intereses son gasto; la cuota completa sí sale de la caja.
Ejemplo completo: Salón Bella y el sillón de RD$60,000
Separar: Yanet cobra RD$45,000 al mes de sueldo y ya no saca de la caja (lección 1).
Flujo: su proyección muestra que, si compra el sillón en la semana 3, queda con RD$3,900 (lección 2).
Precios: cobra el tinte a RD$2,000 + RD$360 de ITBIS, y cubre costo, gastos fijos y ganancia (lección 3).
Equilibrio: necesita 6 clientes al día; atiende 8 (200 al mes ÷ 25 días) (lección 4).
Presupuesto y fondo: compara cada mes y aparta RD$15,000 para emergencias (lección 5).
Decidir cómo pagar el sillón: compara tres opciones.
Opción
Cómo paga
Total pagado (RD$)
Costo (RD$)
Esperar a la semana 5 y pagar de contado
Un pago de 60,000
60,000
0
Préstamo de una entidad financiera
12 cuotas mensuales de 5,600
67,200
7,200
Prestamista informal
12 cuotas semanales de 6,000
72,000
12,000
El préstamo informal cuesta RD$12,000 en menos de 3 meses. Además, sus cuotas suman RD$24,000 o RD$30,000 al mes, según tenga 4 o 5 semanas.
Sin el sillón en la semana 3, el salón termina la semana 4 con RD$72,200. En la semana 5 cobra RD$70,800 y paga alquiler y productos (RD$45,000): le quedan RD$98,000. Si paga el sillón, quedan RD$38,000, por encima de su mínimo de RD$30,000.
💡 Ejemplo: Yanet espera dos semanas y paga el sillón de contado. Se ahorra entre RD$7,200 y RD$12,000 de intereses y cargos.
Práctica en Geniwell ERP
Abre tu empresa de prueba en Geniwell ERP.
Separa el fondo. En ⚙️ Configuración → 🏦 Bancos y cajas agrega una cuenta llamada «Fondo de emergencia».
Aparta el dinero. En 🏦 Bancos y conciliación usa ⇄ Transferir o depositar para pasar RD$15,000 del banco del negocio al fondo.
Mira tu efectivo. En 📊 Estados financieros abre el flujo de caja del mes y el estado de resultados.
Saca tus números. Del estado de resultados toma ventas, costos y gastos fijos, y calcula tu punto de equilibrio en clientes.
Arma tus 13 semanas. Revisa Cuentas por cobrar por antigüedad y Cuentas por pagar por antigüedad: ahí ves qué entra y qué sale. Baja los reportes con el botón ⬇️ y arma tu tabla.
📌 Reto: en Geniwell ERP, arma la proyección de 13 semanas de tu empresa de prueba. Marca la semana con el saldo más bajo y escribe qué harías para subirlo.
Código Tributario (Ley 11-92): artículo 287 (deducción de cuentas incobrables), artículo 309 (retenciones de ISR) y párrafo del artículo 338 (notas de crédito).
Reglamento 139-98 del Impuesto sobre la Renta, artículos 28 y 29.
Decreto 293-11, Reglamento del ITBIS, artículos 8 y 28.
Ley 30-26 (18 de junio de 2026), artículo 17, que modifica el artículo 309 del Código Tributario (retención de 15% a honorarios desde el 1 de julio de 2026).
Revisado el 8 de noviembre de 2026.
Lección 1 de 6 · 6 minutos
Tu política de crédito
Ver la lección completa como texto
Antes de fiar, decide las reglas. Una política de crédito es una lista corta de a quién le das crédito, cuánto y por cuánto tiempo.
Regla
Qué decides
Ejemplo
A quién
Qué cliente califica
Clientes con 3 meses comprando de contado
Cuánto
El límite de crédito de cada uno
Hasta RD$50,000
Por cuánto tiempo
El plazo para pagar
30 días desde la factura
Qué pides
Documentos y datos
RNC, cédula del responsable, teléfono y correo
Qué pasa si se atrasa
La consecuencia
Se frena el crédito hasta que pague
Consejos
Ponla por escrito y que el cliente la firme al abrir su crédito.
Empieza con un límite bajo y súbelo si paga bien.
La misma regla para todos: así nadie se siente tratado distinto.
Revisa cada factura a crédito: fecha, monto y fecha de vencimiento.
💡 Ejemplo: Ferretería Los Pinos le abre crédito a Constructora Mella: límite de RD$100,000 y 30 días de plazo, con su RNC y el teléfono de su encargado de pagos.
📌 Para recordar: el crédito se da con reglas claras; si no, el cliente pone las suyas.
A veces el cliente te paga menos de lo facturado porque te hace una retención, o porque tú le haces una nota de crédito. Hay que saber cuál es cuál.
Retenciones: el cliente se queda con una parte de tus impuestos y la paga a la DGII por ti. No es una deuda pendiente: es un adelanto de tus impuestos.
Quién te paga
A quién
Qué te retiene
Una empresa
A ti, profesional persona física, por honorarios
15% de ISR (desde el 1 de julio de 2026, Ley 30-26; antes era 10%) y todo el ITBIS facturado
Una sociedad
A tu sociedad, por servicios profesionales o alquiler de equipos
30% del ITBIS (Norma 02-05)
Una sociedad
A tu sociedad, si eres emisor electrónico y facturas con e-CF
Esa retención del 30% ya no aplica (Norma General 02-2026)
Pide siempre el comprobante de la retención y guárdalo: la usas al declarar.
Notas de crédito: bajan una factura por devolución, descuento o error. Se emiten como e-CF tipo 34 e indican la factura que modifican. Para que también baje el ITBIS, la nota debe hacerse dentro de los 30 días siguientes a la factura.
💡 Ejemplo: una contadora independiente factura RD$20,000 + ITBIS RD$3,600 a una SRL. La SRL le retiene RD$3,000 de ISR (15%) y RD$3,600 de ITBIS, y le paga RD$17,000.
📌 Para recordar: registra la retención en tu sistema; si no, ese saldo se queda «pendiente» para siempre.
Hay deudas que no se van a cobrar. La provisión es una reserva que reconoce esa pérdida antes de que pase del todo.
En la contabilidad: estimas qué parte de cada grupo de la antigüedad de saldos no vas a cobrar.
Grupo
Saldo (RD$)
% estimado
Provisión (RD$)
0 a 30 días
300,000
1%
3,000
31 a 60 días
150,000
5%
7,500
61 a 90 días
90,000
20%
18,000
Más de 90 días
60,000
50%
30,000
Total
600,000
58,500
Los porcentajes son un ejemplo; cada negocio los fija según su experiencia.
Lo que acepta la DGII para el impuesto sobre la renta
Reserva: puedes deducir hasta el 4% de las cuentas por cobrar a clientes al cierre del año. Necesita autorización previa de la DGII.
Cancelar una cuenta: una deuda es de dudoso cobro cuando lleva al menos 4 meses vencida sin pagos. Si el cliente abona, los 4 meses se cuentan desde el último pago.
Para deudas pequeñas no hace falta probar el cobro judicial. En la guía de agosto de 2026 el tope es de RD$7,035 y se ajusta cada año.
Si luego cobras una deuda ya cancelada, la declaras como ingreso ese año.
💡 Ejemplo: al cierre, Los Pinos puede deducir como máximo 4% de RD$600,000 = RD$24,000. Los otros RD$34,500 de su provisión contable no son deducibles.
📌 Para recordar: la provisión contable dice la verdad del negocio; el 4% es solo lo que puedes deducir de impuestos.
Repasa todo con Ferretería Los Pinos y su cliente Constructora Mella.
Política: Mella tiene un límite de RD$100,000 y 30 días de plazo.
Venta: el 1 de septiembre Mella compra RD$96,000, con ITBIS incluido.
Devolución: el 10 de septiembre Mella devuelve cemento por RD$6,000. Como no han pasado 30 días, la ferretería emite una nota de crédito 34 y baja también el ITBIS. Saldo: 96,000 − 6,000 = RD$90,000.
Recordatorio: el 28 de septiembre la ferretería le envía el guion 1 por WhatsApp.
Atraso: a final de octubre la deuda está en el grupo de 31 a 60 días. Se frena el crédito.
Acuerdo: Mella firma un acuerdo de tres pagos de RD$30,000 (90,000 ÷ 3), el 5 de noviembre, el 5 de diciembre y el 5 de enero.
Seguimiento: un día antes de cada fecha, la ferretería envía un recordatorio. Si un pago falla, llama al día siguiente.
Medición: cada mes revisa la antigüedad de saldos y sus días de cobro.
Fecha
Movimiento
Saldo (RD$)
1 de septiembre
Factura
96,000
10 de septiembre
Nota de crédito
90,000
5 de noviembre
Pago 1
60,000
5 de diciembre
Pago 2
30,000
5 de enero
Pago 3
0
💡 Ejemplo: con reglas claras y mensajes amables, la ferretería cobra todo y Mella sigue siendo su cliente.
📌 Reto: en Geniwell ERP, saca la antigüedad de saldos de tu empresa de prueba, escoge el cliente más atrasado y escríbele un recordatorio con el guion 3.
Cerrar el mes es revisar que todo lo que pasó en el mes esté registrado y cuadre con la realidad. Si no cierras, tus reportes muestran ganancias que no existen.
Tu lista de cierre, en este orden
Registrar todas las ventas, compras y gastos del mes.
Conciliar cada cuenta de banco (lección 2).
Cuadrar la caja y la caja chica (lección 3).
Contar el inventario y compararlo con el sistema (lección 3).
Registrar la depreciación y las provisiones (lección 4).
Revisar quién te debe y a quién le debes (lección 5).
Preparar los impuestos del mes (lección 5).
Sacar el estado de resultados y el balance, y compararlos con el mes anterior.
Consejos
Escoge un día fijo para cerrar, por ejemplo los primeros 5 días del mes siguiente.
Guarda los soportes: estados bancarios, arqueos y conteos firmados.
Después de cerrar, no cambies nada de ese mes sin avisar a tu contador.
💡 Ejemplo: la ferretería El Martillo cierra cada mes el día 5. Ese día la encargada sigue la lista, firma cada paso y le envía el resumen al contador.
📌 Para recordar: el cierre no es un trámite. Es la forma de saber si de verdad estás ganando dinero.
Conciliar es comparar el saldo del banco en tu sistema con el estado de cuenta del banco y explicar cada diferencia. Al final, los dos saldos ajustados deben dar igual.
Las diferencias más comunes
Partida
Qué es
Dónde se ajusta
Depósito en tránsito
Dinero que depositaste, pero el banco aún no lo refleja
Se suma al saldo del banco
Cheque en circulación
Cheque que emitiste, pero nadie lo ha cobrado todavía
Se resta del saldo del banco
Cargo bancario
Comisión o cargo que el banco te cobró y no habías registrado
Se resta de tus libros
Interés ganado
Lo que el banco te pagó por tu dinero
Se suma a tus libros
Transferencia no registrada
Un cliente te pagó por transferencia y no lo anotaste
Se suma a tus libros
Los pasos
Descarga el estado de cuenta del mes.
Marca cada movimiento que aparece en los dos lados.
Lo que solo está en tus libros ajusta el saldo del banco.
Lo que solo está en el banco se registra en tus libros.
Compara los dos saldos ajustados. Si no son iguales, busca el error antes de seguir.
Ejemplo que cuadra (Colmado Doña Ana, 31 de enero)
Saldo según el banco
RD$
Saldo según tus libros
RD$
Saldo del estado de cuenta
185,400
Saldo en el sistema
181,870
+ Depósito en tránsito
22,500
− Comisiones del banco
450
− Cheque 1045 sin cobrar
15,000
+ Intereses ganados
180
− Cheque 1047 sin cobrar
8,300
+ Transferencia de un cliente sin registrar
3,000
Saldo ajustado
184,600
Saldo ajustado
184,600
💡 Ejemplo: Doña Ana registra en su sistema las comisiones, los intereses y la transferencia. Los cheques y el depósito no se registran de nuevo: se aclaran solos el mes siguiente.
📌 Para recordar: solo registras en tus libros lo que el banco ya hizo y tú no habías anotado.
El efectivo y la mercancía son lo que más fácil se pierde. Por eso se cuentan y se comparan con el sistema cada mes, o más seguido.
Cuadre de caja: cuenta el efectivo y compáralo con lo que dice el sistema. Si falta o sobra dinero, anótalo y busca la causa.
Caja chica: es un fondo fijo para gastos pequeños, como agua o pasajes. Al revisarla, el efectivo más los recibos siempre deben sumar el monto del fondo.
Caja chica de un salón
RD$
Recibos de gastos
3,650
Efectivo contado
1,350
Total (igual al fondo)
5,000
Inventario físico frente a libros
Cuenta la mercancía en un momento sin ventas.
Compárala con la cantidad del sistema.
Investiga las diferencias: errores al facturar, mercancía dañada, robos.
Ajusta el sistema con la aprobación del dueño y deja la razón escrita.
💡 Ejemplo: la ferretería El Martillo tiene 40 sacos de cemento en el sistema, pero cuenta 37. Descubre que 3 se vendieron sin factura y corrige el proceso.
📌 Para recordar: contar sin ajustar y sin buscar la causa no sirve de nada.
Algunos gastos no salen del bolsillo ese mes, pero son reales. La depreciación y las provisiones los ponen en el mes que corresponde.
Depreciación: es repartir el costo de un equipo (una nevera, un vehículo, una computadora) entre los años que lo vas a usar. La forma más sencilla es la línea recta: costo entre meses de uso.
Equipo
Costo
Vida útil
Gasto por mes
Nevera exhibidora
RD$60,000
5 años (60 meses)
RD$1,000
Para impuestos, la DGII fija sus propias reglas y porcentajes de depreciación. Consulta a tu contador o en dgii.gov.do cuáles aplican a tus equipos.
Provisiones: es reservar en el mes un gasto que ya debes, aunque no lo hayas pagado o no sepas el monto exacto.
La luz de este mes, que la factura trae el mes que viene.
La parte del mes de las vacaciones y la regalía de tus empleados.
Clientes que probablemente no te van a pagar.
💡 Ejemplo: un taller compra un elevador y lo registra completo como gasto en marzo. Ese mes parece que perdió dinero y los siguientes que ganó de más. Con depreciación, el gasto se reparte mes a mes.
📌 Para recordar: la depreciación y las provisiones no mueven efectivo, pero muestran tu ganancia real.
Resolución CNS-01-2025 del Comité Nacional de Salarios (salarios mínimos desde el 1 de febrero de 2026).
Ley 87-01 del Sistema Dominicano de Seguridad Social y Ley 13-20 que fortalece la TSS (TSS).
TSS: nuevos topes de cotización desde el 1 de febrero de 2026 (Resolución 01-2025) y preguntas frecuentes del SUIR (TSS).
Ley 116-80 del INFOTEP e instructivo de la TSS para la liquidación del INFOTEP (TSS).
DGII: Declaración Jurada Mensual de Retenciones de Asalariados (IR-3) y escala de retención (DGII).
Revisado el 7 de noviembre de 2026.
Lección 1 de 6 · 6 minutos
Salario, jornada y horas extra
Ver la lección completa como texto
El salario se paga por la jornada normal; lo que pase de esa jornada son horas extra y se pagan más caras.
La jornada normal (Código de Trabajo, art. 147)
Máximo 8 horas al día y 44 horas a la semana.
Nunca puedes pagar menos del salario mínimo de tu tipo de empresa.
Salarios mínimos del sector privado no sectorizado (desde el 1 de febrero de 2026)
Tamaño de la empresa
Salario mínimo mensual
Grande
RD$29,988.00
Mediana
RD$27,489.60
Pequeña
RD$18,421.20
Micro
RD$16,993.20
Las horas extra (art. 203)
Hasta 68 horas a la semana: la hora extra se paga con al menos 35% más que la hora normal.
Después de 68 horas a la semana: con al menos 100% más (el doble).
Cómo sacar el valor de la hora: divide el sueldo mensual entre 23.83 (el salario diario) y luego entre 8 (las horas del día).
💡 Ejemplo: el ayudante de un taller gana RD$30,000. Su hora vale 30,000 ÷ 23.83 ÷ 8 = RD$157.36. Cada hora extra vale RD$212.44 (35% más). Por 6 horas extra cobra RD$1,274.64.
📌 Para recordar: anota las horas extra cada semana. Si no las registras, no puedes probar lo que pagaste.
Cada mes, una parte de la seguridad social la paga el empleado (se la descuentas) y otra la pagas tú. La TSS (Tesorería de la Seguridad Social) cobra todo junto.
Los tres seguros
Seguro
Para qué es
Empleado
Empleador
AFP (pensión)
La pensión del empleado
2.87%
7.10%
SFS (salud)
El seguro médico (ARS)
3.04%
7.09%
SRL (riesgos laborales)
Accidentes y enfermedades del trabajo
0%
Entre 1.1% y 1.3%, según el riesgo de tu actividad
En total, al empleado le descuentas 5.91%.
Los topes: desde el 1 de febrero de 2026, el salario mínimo cotizable es RD$23,223. Sobre lo que pase de cada tope no se cotiza.
Seguro
Tope mensual
AFP
RD$464,460 (20 salarios mínimos cotizables)
SFS
RD$232,230 (10)
SRL
RD$92,892 (4)
El INFOTEP (Ley 116-80) es el aporte para la formación técnica:
Tú pagas el 1% de la nómina mensual.
Al empleado le retienes el 0.5% de su bonificación (la parte de las utilidades). Se paga una vez al año, en una liquidación aparte en la TSS.
💡 Ejemplo: a la cajera de un colmado que gana RD$25,000 le descuentas RD$717.50 de AFP y RD$760 de SFS.
Si el sueldo anual de un empleado pasa del monto exento, tú le retienes el ISR (impuesto sobre la renta) cada mes y se lo pagas a la DGII.
Escala anual vigente (DGII)
Ingreso anual
Impuesto
Hasta RD$416,220.00
Exento
De RD$416,220.01 a RD$624,329.00
15% de lo que pase de RD$416,220.01
De RD$624,329.01 a RD$867,123.00
RD$31,216 más 20% de lo que pase de RD$624,329.01
Desde RD$867,123.01
RD$79,776 más 25% de lo que pase de RD$867,123.01
Cálculo mensual en 4 pasos
Al sueldo del mes réstale lo que el empleado aporta a la TSS (AFP y SFS).
Multiplica ese resultado por 12 para llevarlo a un año.
Aplica la escala.
Divide el impuesto anual entre 12. Eso es lo que retienes este mes.
Lo que no paga ISR: la regalía pascual (salario de Navidad), y el preaviso y la cesantía.
💡 Ejemplo: un sueldo de RD$40,000 menos RD$2,364 de TSS deja RD$37,636; por 12 son RD$451,632. Pasa del exento por RD$35,412; el 15% es RD$5,311.80 al año, o RD$442.65 al mes.
📌 Para recordar: la DGII anunció que ajustará la escala por inflación a partir de 2027. Revísala cada enero en dgii.gov.do.
Hay dos pagos de nómina cada mes: la factura de la TSS y el IR-3 de la DGII. Cada uno tiene su fecha.
Pago
Qué incluye
Dónde
Fecha límite
Factura de la TSS (notificación de pago)
AFP, SFS y SRL del empleado y tuyos
Portal SUIR de la TSS y bancos
Tercer día laborable del mes siguiente
IR-3
El ISR que retuviste a tus empleados
Oficina Virtual (OFV) de la DGII
Día 10 del mes siguiente
Cómo funciona
La TSS genera la factura con la nómina que tienes registrada en el SUIR.
El IR-3 sale de esa misma nómina: primero cargas o corriges la nómina en la TSS y después presentas el IR-3 en la OFV.
Si un mes no retuviste nada, igual presentas el IR-3 en cero.
Si pagas tarde la TSS (Ley 13-20): pagas un recargo igual a la rentabilidad mensual promedio de los fondos de pensiones, más 0.3% al mes de penalidad sobre lo que no pagaste.
💡 Ejemplo: la nómina de octubre de 2026 de una ferretería se paga a la TSS a más tardar el miércoles 4 de noviembre (tercer día laborable), y el IR-3 a más tardar el 10 de noviembre.
📌 Para recordar: pon las dos fechas en tu calendario. Un atraso cuesta recargos todos los meses.
En 6 lecciones cortas aprendes a contratar bien: qué contrato usar, qué debe decir, dónde registrarlo y qué derechos y reglas aplican desde el primer día.
Dato
Detalle
Para quién
Dueños de negocio que contratan su primer o su siguiente empleado en República Dominicana
Nivel
Básico, no hace falta saber contabilidad ni derecho
Duración
6 lecciones de 6 a 9 minutos (unos 45 minutos en total)
Práctica
Registrar un empleado nuevo con su contrato en Geniwell ERP (lección 6)
Cómo se aprueba
Examen final de 10 preguntas; se aprueba con 7 o más
Al aprobar
Certificado en PDF con tu nombre, la fecha y un código de verificación
Al terminar sabrás:
Qué tipo de contrato usar: por tiempo indefinido, por tiempo definido o por obra o servicio.
Qué debe decir un contrato escrito y dónde se registran tus empleados.
Qué pasa en los primeros 3 meses, el llamado «período de prueba».
Los derechos básicos: jornada, descanso semanal, feriados y licencias.
Cómo disciplinar, y en qué se diferencian el desahucio, el despido y la dimisión.
Código de Trabajo, Ley 16-92, arts. 15, 16, 19 a 22, 24 a 27, 31, 33, 34, 37, 42, 45, 54, 58, 72, 73, 75 a 77, 80, 87, 88, 90, 91, 93, 95 a 98, 100, 132, 133, 135, 147, 163 a 165, 177, 232, 233, 236, 237, 240 y 243 (Ministerio de Trabajo).
Reglamento 258-93 para la aplicación del Código de Trabajo, art. 15 (Planilla del Personal Fijo).
Ministerio de Trabajo: Planilla del Personal Fijo (DGT-3) en el SIRLA (mt.gob.do) y oficina virtual (ovi.mt.gob.do).
Convenio 183 de la OIT sobre la protección de la maternidad (Resolución 211-14 del Congreso; vigente en el país desde el 9 de febrero de 2017) y Guía de derechos laborales en la República Dominicana (OIT).
Ley 87-01 del Sistema Dominicano de Seguridad Social y registro de empleados en el SUIR (TSS).
Ley 139-97 sobre el traslado de los días feriados.
Reforma del Código de Trabajo: el proyecto aprobado por el Senado en 2025 no terminó su paso por la Cámara de Diputados y perimió. Al 8 de noviembre de 2026 no es ley y no se ha vuelto a someter (Diario Libre, 26 de octubre de 2026). Este curso usa la Ley 16-92 vigente.
Revisado el 8 de noviembre de 2026.
Lección 1 de 6 · 7 minutos
Los tipos de contrato
Ver la lección completa como texto
Antes de contratar, decide qué tipo de contrato es. Si no dices nada, la ley supone que es por tiempo indefinido.
Lo básico (Código de Trabajo, Ley 16-92)
Toda relación de trabajo personal se presume un contrato de trabajo, aunque no haya papel (art. 15).
El contrato puede ser por tiempo indefinido, por cierto tiempo o para una obra o servicio determinados (art. 25).
Todo contrato se presume por tiempo indefinido (art. 34).
Los tres tipos
Tipo
Cuándo se usa
Cómo termina
Por tiempo indefinido
Trabajos permanentes: los que cubren las necesidades normales y constantes del negocio (arts. 26 y 27)
Por desahucio, despido, dimisión u otra causa de la ley. Es el contrato normal
Por tiempo definido (cierto tiempo)
Solo en 3 casos: lo exige la naturaleza del servicio; para sustituir por un tiempo a un empleado (licencia, vacaciones u otro impedimento); o cuando conviene al trabajador (art. 33)
Al llegar la fecha acordada, sin responsabilidad para las partes (art. 73)
Para una obra o servicio determinados
Solo cuando la naturaleza del trabajo lo exige: un trabajo con principio y fin claros (art. 31)
Al terminar la obra o el servicio, sin responsabilidad para las partes (art. 72)
Errores comunes
El contrato por tiempo definido y el de obra o servicio deben hacerse por escrito (art. 34). Sin papel, es muy difícil probar que no era indefinido.
Si el plazo vence y el empleado sigue trabajando con tu conocimiento, el contrato pasa a ser indefinido desde el principio (art. 73).
Si encadenas una obra tras otra con el mismo empleado, la ley lo trata como contrato por tiempo indefinido (art. 31).
Un contrato «de 3 meses de prueba» no es un tipo de contrato. Lo vemos en la lección 3.
Los trabajos de temporada, como la zafra, tienen reglas propias. Si es tu caso, consulta en el Ministerio de Trabajo.
💡 Ejemplo: una ferretería contrata un cajero para todo el año: contrato por tiempo indefinido. Un salón contrata una estilista para cubrir la licencia de maternidad de otra: por tiempo definido. Un colmado contrata a un pintor para pintar el local: por obra determinada.
📌 Para recordar: si el trabajo es del día a día de tu negocio, el contrato es por tiempo indefinido, lo escribas o no.
El contrato puede ser verbal, pero ponerlo por escrito te protege. Además, debes registrar a tu empleado en el Ministerio de Trabajo y en la TSS.
¿Verbal o escrito?
El contrato verbal es válido, pero cualquiera de las partes puede exigir que se haga por escrito (art. 19).
Si el contrato está por escrito, sus cambios también se hacen por escrito (art. 20).
Si te faltan las planillas y registros que pide la ley, el empleado no tiene que probar lo que debían mostrar (art. 16).
Qué debe decir el contrato escrito (art. 24)
Nombres y apellidos, nacionalidad, edad, sexo, estado civil, domicilio y residencia de los dos, con sus documentos de identidad.
El trabajo que hará, el horario y el lugar.
El salario: cuánto gana por unidad de tiempo (mes, quincena u hora), y la forma, el día y el lugar de pago.
Si es por tiempo indefinido, por cierto tiempo o para una obra o servicio.
Lo demás que acuerden dentro de la ley, y las firmas. Quien no sepa firmar pone su huella, y firman dos testigos (art. 21).
Las copias (art. 22): se hacen 4 originales. Uno es para cada parte y los otros dos los envías a la autoridad de trabajo dentro de los 3 días de su fecha. Pregunta en la Representación Local de Trabajo de tu zona cómo los recibe hoy.
Los registros de cada empleado
Registro
Dónde
Cuándo
Planilla del Personal Fijo (formulario DGT-3)
Sistema Integrado de Registros Laborales (SIRLA) del Ministerio de Trabajo, en ovi.mt.gob.do
En los primeros 15 días de operación de la empresa; se renueva cada año a más tardar el 15 de enero (Reglamento 258-93, art. 15)
Alta en la TSS
Portal SUIR de la TSS
Antes de que el empleado empiece (ver el curso «Nómina, TSS e IR-3»)
La planilla tiene un costo que el sistema calcula. Se paga con tarjeta o con un PIN comprado en una Representación Local de Trabajo.
A veces el Ministerio extiende el plazo: en 2026 lo extendió hasta el 31 de enero.
Si contratas durante el año, mantén tus datos al día y pregunta en SIRLA cómo reportar los cambios.
Como regla general, al menos el 80% de tus trabajadores deben ser dominicanos (art. 135).
💡 Ejemplo: un taller contrata a un ayudante que empieza el lunes 7 de diciembre de 2026. Firman el contrato el viernes 4, lo da de alta en el SUIR ese día y lleva dos originales al Ministerio el lunes 7. En enero de 2027 lo incluye en la planilla DGT-3.
📌 Para recordar: un contrato escrito y bien guardado es tu mejor prueba si un día hay un reclamo.
El Código de Trabajo vigente no tiene un «período de prueba» con ese nombre. Lo que se llama así es lo que pasa en los primeros 3 meses de un contrato por tiempo indefinido.
Lo que dice la ley
Si terminas un contrato indefinido por desahucio antes de 3 meses de trabajo continuo, no hay preaviso (art. 76) ni cesantía (art. 80).
Desde el primer día el empleado tiene todos sus derechos: salario, TSS, jornada, descanso y regalía pascual proporcional.
El desahucio se comunica a la autoridad de trabajo dentro de 48 horas (art. 77), como en cualquier otro momento.
Escribir «6 meses de prueba» en el contrato no te libra del preaviso ni de la cesantía después de los 3 meses. El contrato solo puede mejorar lo que da la ley (art. 37).
Cuándo el desahucio no tiene efecto (art. 75)
Durante las vacaciones del empleado.
Mientras el contrato esté suspendido por una causa del empleado, como una licencia médica.
Durante el embarazo y hasta 3 meses después del parto: ese desahucio es nulo (art. 232).
Aprovecha bien esos 3 meses
Explica desde el primer día qué esperas: tareas, horario y metas.
Habla con el empleado de cada problema y anótalo (lección 5).
Decide antes de que cumpla 3 meses. Después, terminar sin causa cuesta preaviso y cesantía (curso «Prestaciones laborales»).
💡 Ejemplo: un consultorio contrata a una recepcionista el 1 de septiembre. El 20 de noviembre decide no seguir con ella. No ha cumplido 3 meses: no paga preaviso ni cesantía, pero sí los días trabajados y la regalía proporcional, y comunica el desahucio en 48 horas.
📌 Para recordar: los primeros 3 meses son para decidir, no para dejar de cumplir la ley.
Desde el primer día tu empleado tiene derechos que ningún contrato le puede quitar. Estos son los básicos.
Derecho
Qué dice la ley
Jornada
Máximo 8 horas al día y 44 a la semana (art. 147). Las horas extra se pagan más caras (curso «Nómina, TSS e IR-3»)
Descanso semanal
Al menos 36 horas seguidas cada semana. Si no acuerdan otra cosa, empieza el sábado a mediodía (art. 163)
Trabajar en el descanso semanal
El empleado escoge: cobrar ese tiempo con 100% más o tomar un descanso igual la semana siguiente (art. 164)
Días feriados
Son de descanso pagado. Si el empleado acepta trabajarlo, le pagas el día con 100% más (art. 165)
Vacaciones
14 días laborables pagados después de 1 año, y 18 después de 5 años (art. 177; ver «Prestaciones laborales»)
Feriados: la Ley 139-97 mueve algunos feriados al lunes. El Ministerio de Trabajo publica la lista cada año en mt.gob.do.
Licencias pagadas (art. 54)
Motivo
Días con sueldo
Matrimonio del empleado
5
Muerte de un abuelo, padre, madre, hijo o pareja
3
Parto de la esposa o de la compañera registrada en la empresa
2
El proyecto de reforma del Código proponía subir a 4 días la licencia por parto. Al 8 de noviembre de 2026 no es ley.
Maternidad y lactancia
Licencia de maternidad: 14 semanas pagadas, de ordinario 7 antes y 7 después del parto. Lo que no use antes del parto se suma a después.
El Código (arts. 236 y 237) daba 12 semanas. El Convenio 183 de la OIT, vigente en el país desde el 9 de febrero de 2017, la llevó a 14.
La empleada afiliada recibe un subsidio por maternidad de la seguridad social (Ley 87-01). Pregunta en la TSS cómo tramitarlo a tiempo.
Lactancia: al volver, tiene derecho a tres descansos pagados durante la jornada para amamantar (art. 240).
En el primer año del bebé puede tomar medio día al mes para llevarlo al pediatra (art. 243).
No puedes despedirla por estar embarazada (art. 233).
💡 Ejemplo: el despachador de un colmado se casa el sábado. Le tocan 5 días de licencia con sueldo. En diciembre, la cajera da a luz: tiene 14 semanas de licencia y, al volver, sus descansos de lactancia.
📌 Para recordar: el contrato puede darle más que la ley, nunca menos (art. 37).
Para corregir, la ley te da solo dos herramientas. Para terminar el contrato hay tres caminos distintos, cada uno con sus reglas y plazos.
Las únicas sanciones permitidas (art. 42)
Amonestación.
Anotar la falta, con su gravedad, en el registro del empleado.
No puedes suspenderlo sin sueldo ni descontarle dinero como castigo. Tu reglamento interior tampoco puede poner otras sanciones (art. 132). Si lo tienes, colócalo a la vista y deposítalo en el Ministerio de Trabajo (art. 133).
Faltas graves que permiten el despido
El art. 88 tiene 19 causas. Algunas de las más comunes:
Faltas de probidad u honradez durante el trabajo.
Faltar 2 días seguidos, o 2 días en un mismo mes, sin permiso ni aviso de una causa justa. El empleado debe avisar dentro de 24 horas (art. 58).
Desobedecerte a ti o a tus encargados en lo relacionado con el trabajo contratado.
Presentarse a trabajar o trabajar en estado de embriaguez (art. 45).
Desahucio, despido y dimisión
Forma
Qué es
¿Hace falta causa?
Plazo y aviso
Desahucio
Una de las partes termina el contrato por tiempo indefinido, con aviso previo y sin decir causa (art. 75)
No
Preaviso según el tiempo trabajado; aviso a la autoridad de trabajo en 48 horas (art. 77)
Despido
Tú terminas el contrato por una falta grave del empleado (art. 87)
Sí, y tú debes probarla
Antes de 15 días, o tu derecho caduca (art. 90); aviso en 48 horas (art. 91)
Dimisión
El empleado termina el contrato por una falta tuya (art. 96), como no pagarle el salario completo (art. 97)
Sí, y él debe probarla
Antes de 15 días (art. 98); él avisa a la autoridad de trabajo en 48 horas (art. 100)
Un despido que no comunicas a tiempo se considera sin causa (art. 93).
Si no puedes probar la falta, pagas preaviso, cesantía y hasta 6 meses de salario (art. 95). Los cálculos están en el curso «Prestaciones laborales».
💡 Ejemplo: el ayudante de una ferretería falta lunes y martes sin avisar. El dueño guarda el registro de asistencia y los mensajes. El jueves le entrega la carta de despido citando el art. 88 y el viernes lo comunica al Ministerio de Trabajo.
📌 Para recordar: este curso no es asesoría legal. Ante un despido difícil, un embarazo o una demanda, consulta a un abogado laboral antes de actuar.
Así se contrata bien de punta a punta, y así se guarda todo en Geniwell ERP.
Pedro, despachador del Colmado La Esquina: empieza el martes 1 de diciembre de 2026 y gana RD$22,000 al mes, pagados por quincena.
Tipo de contrato: despacha todos los días, un trabajo permanente. Es por tiempo indefinido.
Contrato escrito (art. 24): datos de los dos, cargo, lugar y salario. Horario: lunes a viernes de 8:00 a 12:00 y de 1:00 a 5:00, y sábados de 8:00 a 12:00. Son 44 horas.
Firmas y copias: 4 originales; dos van a la autoridad de trabajo en 3 días.
TSS: alta en el SUIR antes del 1 de diciembre.
Las fechas clave de Pedro
Fecha
Qué pasa
Antes del 1 de diciembre de 2026
Alta en el SUIR de la TSS
1 de diciembre de 2026
Empieza y firma su contrato
4 de diciembre de 2026
Último día para llevar dos originales a la autoridad de trabajo
Cada sábado a mediodía
Empieza su descanso semanal de 36 horas
25 de diciembre de 2026
Navidad, feriado: si acepta trabajar, cobra el día con 100% más
15 de enero de 2027
Pedro debe estar en la planilla DGT-3 renovada
1 de marzo de 2027
Cumple 3 meses: desde aquí, un desahucio lleva preaviso y cesantía
Práctica en Geniwell ERP
Entra a Nómina y RRHH con tu empresa de prueba y ve a 👥 Empleados.
Toca + Empleado. En Datos personales llena nombre, documento, nacionalidad, estado civil y dirección: lo que pide el art. 24.
En Puesto y contrato pon el cargo y el salario, Tipo de contrato «Por tiempo indefinido», Jornada «Diurna» y Fecha de ingreso 1/12/2026. Toca Guardar.
Si ves la opción «En período de prueba», recuerda la lección 3: para la ley es un contrato indefinido en sus primeros 3 meses.
Abre la ficha de Pedro, ve a 📎 Soportes y sube el contrato firmado y su cédula.
Ve a 📊 Reportes → 🏢 Planilla de personal (DGT-3) y revisa que Pedro salga con su fecha de ingreso, cargo, jornada y salario.
📌 Reto: registra una empleada «Por tiempo definido» que cubre una licencia de maternidad. En su contrato, di cuál caso del art. 33 aplica.
Código de Trabajo, Ley 16-92, arts. 75 a 102 (terminación, preaviso, cesantía y plazo de pago), 177 a 184 (vacaciones), 219 a 222 (salario de Navidad) y 223 a 224 (participación en los beneficios) (Ministerio de Trabajo).
Reglamento 258-93 para la aplicación del Código de Trabajo (divisor 23.83).
Resolución CNS-01-2025 del Comité Nacional de Salarios (salarios mínimos desde el 1 de febrero de 2026).
Hay un proyecto de reforma del Código de Trabajo en el Congreso; al 7 de noviembre de 2026 no ha sido promulgado. Si se aprueba, revisa las vacaciones y la jornada.
Revisado el 7 de noviembre de 2026.
Lección 1 de 6 · 7 minutos
Cómo termina un contrato
Ver la lección completa como texto
Lo que le pagas a un empleado al salir depende de quién termina el contrato y por qué.
Forma
Qué es
Preaviso y cesantía
Desahucio del empleador
Tú terminas el contrato sin decir causa (art. 75)
Pagas preaviso y cesantía
Despido
Tú lo terminas por una falta grave del empleado (art. 87)
Si pruebas la falta, no pagas. Si no la pruebas, pagas preaviso, cesantía y hasta 6 meses de salario (art. 95)
Dimisión
El empleado se va por una falta tuya, por ejemplo no pagarle (art. 96)
Si él prueba tu falta, pagas lo mismo que en un despido injustificado (art. 101)
Renuncia (desahucio del empleado)
El empleado se va sin decir causa
No hay cesantía. Él debe darte el preaviso (art. 76)
En todos los casos pagas las vacaciones pendientes y la regalía pascual proporcional.
Avisa al Ministerio de Trabajo: el desahucio, el despido y la dimisión se comunican a la autoridad de trabajo dentro de las 48 horas (arts. 77, 91 y 100). Un despido que no se comunica a tiempo se considera sin causa (art. 93).
💡 Ejemplo: el empleado de un colmado faltó dos días seguidos sin permiso ni excusa. Es causa de despido (art. 88), pero el dueño debe comunicarlo en 48 horas y poder probarlo.
📌 Para recordar: en caso de duda, un despido mal hecho termina costando más que un desahucio.
El preaviso y la cesantía se pagan en días de salario. Primero sacas el salario diario y luego lo multiplicas por los días que tocan.
El salario diario: suma el salario ordinario del último año (o del tiempo trabajado, si es menos), saca el promedio mensual y divídelo entre 23.83 (art. 85). No cuentes horas extra ni bonificación.
Preaviso (art. 76): aviso con anticipación. Si no lo das, pagas esos días (art. 79).
Cesantía (art. 80): pago por los años trabajados.
Tiempo trabajado
Preaviso
Cesantía
Menos de 3 meses
0
0
De 3 a 6 meses
7 días
6 días
De 6 meses a 1 año
14 días
13 días
De 1 a 5 años
28 días
21 días por cada año
Más de 5 años
28 días
23 días por cada año
El pedazo de año: si después de los años completos quedan más de 3 meses, se pagan 6 días (de 3 a 6 meses) o 13 días (de 6 meses a 1 año).
Ni el preaviso ni la cesantía pagan ISR (art. 86).
💡 Ejemplo: una peluquera que gana RD$23,830 tiene un salario diario de RD$1,000. Con 2 años y 4 meses le tocan 28 días de preaviso (RD$28,000) y 48 días de cesantía (RD$48,000).
Las vacaciones que el empleado no disfrutó se le pagan al salir, sea cual sea la causa (art. 184).
Cuántos días (art. 177)
Después de 1 año: 14 días laborables con sueldo.
Después de 5 años: se pagan 18 días.
Si no completó el año (art. 180)
Tiempo desde su último aniversario
Días de salario
Más de 5 meses
6
Más de 6 meses
7
Más de 7 meses
8
Más de 8 meses
9
Más de 9 meses
10
Más de 10 meses
11
Más de 11 meses
12
Mientras el empleado trabaja, las vacaciones se disfrutan: no se pueden cambiar por dinero (art. 182). Solo se pagan en efectivo al terminar el contrato.
💡 Ejemplo: un mecánico de un taller sale 9 meses y medio después de su último aniversario. Le tocan 10 días de vacaciones proporcionales.
📌 Para recordar: lleva un registro de las vacaciones que cada empleado ya tomó. Sin él, no puedes probar que las disfrutó.
Tienes 10 días desde que termina el contrato para pagar el preaviso y la cesantía. Si te atrasas, la deuda crece cada día.
Lo que dice el art. 86 del Código de Trabajo
El preaviso y la cesantía se pagan en un plazo de 10 días desde la terminación.
Si no pagas a tiempo, debes pagar además un día de salario por cada día de retraso.
Estos montos no pagan ISR y no se pueden embargar.
Los otros plazos
Pago
Plazo
Preaviso y cesantía
10 días desde la terminación
Regalía pascual
A más tardar el 20 de diciembre
Bonificación
Entre 90 y 120 días después del cierre del año fiscal
Aviso al Ministerio de Trabajo
48 horas
Consejos
Prepara el cálculo antes de comunicar el desahucio.
Paga con cheque o transferencia y pide un recibo firmado con el detalle de cada concepto.
Reporta la salida del empleado en el SUIR de la TSS.
💡 Ejemplo: una ferretería debía pagar el día 10 y pagó el día 30. Con un salario diario de RD$1,500, le debe al empleado RD$30,000 más (20 días de retraso).
📌 Para recordar: el retraso no tiene tope en el art. 86. Paga dentro de los 10 días.
Así se calcula la liquidación de una empleada que sale por desahucio, de punta a punta.
Rosa, cajera de una ferretería pequeña: entró el 1 de febrero de 2023. El dueño le comunica el desahucio y termina el contrato el 15 de octubre de 2026, sin darle preaviso. Ganó RD$33,000 al mes todo el último año y ya disfrutó sus vacaciones del año anterior.
Tiempo trabajado: 3 años, 8 meses y 14 días.
Salario diario: 33,000 ÷ 23.83 = RD$1,384.81.
Concepto
Días o cálculo
Monto
Preaviso (más de 1 año)
28 días
RD$38,774.68
Cesantía
21 × 3 años + 13 por los 8 meses = 76 días
RD$105,245.56
Vacaciones (más de 8 meses desde el 1 de febrero)
9 días
RD$12,463.29
Regalía
33,000 × 9.5 meses ÷ 12
RD$26,125.00
Total
RD$182,608.53
Aparte: el sueldo de los 15 días de octubre, con sus descuentos normales de TSS e ISR. La bonificación se calcula al cierre del año fiscal, si hubo ganancias.
Plazo: el dueño tiene hasta el 25 de octubre de 2026. Si paga 10 días tarde, debe RD$13,848.10 más.
📌 Reto: repite la liquidación de Rosa con un empleado de prueba en Geniwell ERP y compara tu resultado con esta tabla.
Ministerio de Trabajo: avisos sobre la Planilla del Personal Fijo (DGT-3).
ONAPI (onapi.gob.do) y Cámara de Comercio y Producción de Santo Domingo (camarasantodomingo.do) para tarifas vigentes.
Revisado el 7 de noviembre de 2026.
Lección 1 de 6 · 6 minutos
Persona física o compañía
Ver la lección completa como texto
Lo primero es decidir si el negocio va a tu nombre (persona física) o a nombre de una compañía. La diferencia clave es quién responde por las deudas.
Como persona física, tú y el negocio son lo mismo: si el negocio debe, respondes con tus bienes personales. Con una compañía, el negocio tiene sus propios bienes y tu riesgo queda limitado a lo que aportaste.
Forma
Cuántos dueños
Quién responde por las deudas
Capital mínimo
Persona física
Tú solo
Tú, con todos tus bienes
No hay
EIRL (empresa individual de responsabilidad limitada)
Una sola persona
La empresa, hasta su capital
La ley no fija un mínimo
SRL (sociedad de responsabilidad limitada)
De 2 a 50 socios
Cada socio, hasta lo que aportó
No hay mínimo total; cada cuota (parte del capital) vale al menos RD$100 (Ley 68-19)
SA (sociedad anónima)
Varios accionistas
Cada accionista, hasta sus acciones
RD$30,000,000; pensada para empresas grandes
Existe también la SAS (sociedad anónima simplificada). Todas estas formas están en la Ley 479-08 de Sociedades Comerciales.
Cómo escoger
Negocio pequeño, sin socios y con poco riesgo: persona física o EIRL.
Dos o más socios: casi siempre SRL.
Inversión grande o muchos accionistas: SA o SAS, con un abogado.
💡 Ejemplo: Ana abre un salón sola y quiere proteger su casa de cualquier deuda del negocio: escoge una EIRL. Sus primos, que montan un taller entre tres, escogen una SRL.
📌 Para recordar: la compañía separa tus bienes personales de los del negocio; como persona física no hay esa separación.
El nombre de tu negocio se protege en la ONAPI, y la compañía nace legalmente cuando se inscribe en la Cámara de Comercio.
1. Nombre comercial en la ONAPI (Oficina Nacional de la Propiedad Industrial)
Antes de pagar, busca que nadie más tenga ese nombre para la misma actividad.
Se solicita en línea en el sistema E-SERPI de la ONAPI o en sus oficinas.
Según la guía de la DGII, el registro tarda alrededor de un día laborable.
Dura 10 años y se puede renovar.
2. Registro mercantil en la Cámara de Comercio
El registro mercantil es la inscripción oficial de tu negocio en la Cámara de Comercio y Producción de tu provincia (Ley 3-02).
Documento
Comentario
Formulario de solicitud
Firmado por el gerente o quien tenga poder
Estatutos de la compañía
Las reglas de la empresa; en la EIRL, por acto notarial
Cédulas de los socios
Copia por los dos lados
Certificado de la ONAPI
Si ya registraste el nombre
Recibo del impuesto de constitución
Se paga en la DGII: 1% del capital social autorizado
La Cámara entrega el certificado en unas 24 horas después del pago. El registro se renueva cada 2 años.
💡 Ejemplo: Taller Hermanos Peña SRL registra su nombre en la ONAPI el lunes, paga el 1% de su capital en la DGII y el jueves ya tiene su certificado de registro mercantil.
📌 Para recordar: anota la fecha de vencimiento del registro mercantil; sale arriba a la derecha del certificado.
El RNC (Registro Nacional de Contribuyentes) es tu número ante la DGII. Sin RNC no puedes emitir facturas con valor fiscal.
Cómo sacarlo
Compañía: llenas el formulario RC-02 en la Oficina Virtual (OFV) de la DGII y adjuntas el registro mercantil y el recibo del impuesto de constitución. En línea tarda unos 3 días laborables.
Persona física: te inscribes con tu cédula en la DGII.
Indicas a qué te dedicas. La DGII te entrega un acta con tus impuestos y fechas de pago.
Atajo: el portal Formalízate hace en un solo lugar los trámites de persona física, EIRL y SRL.
Comprobantes fiscales
Un comprobante fiscal es la factura que la DGII reconoce. Hoy se emite como factura electrónica (e-CF): un archivo digital firmado que la DGII recibe al momento.
Paso
Qué haces
1
Sacas tu certificado digital (tu firma digital)
2
Pides en la OFV la autorización como emisor electrónico
3
Pasas las pruebas y pides tus secuencias e-NCF
4
Facturas con el tipo correcto: 31 si el cliente pide crédito fiscal, 32 si es consumidor final
Los contribuyentes pequeños, micro y no clasificados tienen como fecha límite el 15 de noviembre de 2026. Si te formalizas ahora, empieza directo con la factura electrónica.
💡 Ejemplo: Colmado Doña Ana saca su RNC y, en vez de pedir facturas en papel, se habilita de una vez para emitir e-CF.
📌 Para recordar: el paso a paso de la factura electrónica está en el curso «Facturación electrónica (e-CF) paso a paso».
Si contratas aunque sea a una persona, tienes que registrarte como empleador en dos lugares: la TSS y el Ministerio de Trabajo.
Institución
Para qué
Qué haces
TSS (Tesorería de la Seguridad Social)
Pagar el seguro de salud, la pensión y el riesgo laboral de tus empleados
Te registras como empleador con tu RNC en el SUIR Plus e inscribes a cada empleado
Ministerio de Trabajo
Que tus empleados y tu local consten ante las autoridades laborales
Te registras como empleador en el sistema SIRLA y llenas los formularios de personal y de establecimiento
Fechas que no se te pueden pasar
TSS: cada mes recibes una notificación (la factura de la TSS). Se paga a más tardar el tercer día hábil del mes siguiente. Si pagas tarde, hay recargos.
Ministerio de Trabajo: cada año presentas la planilla del personal fijo (DGT-3), la lista de tus empleados fijos. El plazo es en los primeros días de enero; el Ministerio publica la fecha cada año.
Cuando un empleado sale, repórtalo enseguida en la TSS.
Si te formalizaste por Formalízate, te llegan por correo las claves del SUIR Plus y del SIRLA.
💡 Ejemplo: Taller Hermanos Peña contrata a un mecánico en marzo. Lo inscribe en la TSS ese mes, paga la notificación antes del tercer día hábil de abril y lo incluye en su DGT-3 de enero.
📌 Para recordar: contratar sin registrar al empleado en la TSS te deja sin cobertura a ti y a él si hay un accidente.
Además de los registros, muchos negocios necesitan permisos según el lugar y la actividad. Cada ayuntamiento y cada ministerio pone sus propios requisitos.
Quién lo da
Qué permiso
A quién le aplica
Ayuntamiento de tu municipio
Uso de suelo, permiso de operación, letreros
Casi todos los locales abiertos al público
Ministerio de Salud Pública
Permiso sanitario del local; registro sanitario de productos (DIGESA)
Colmados, comida, salones, consultorios, farmacias; quien fabrica o vende alimentos envasados, cosméticos o medicinas
Ministerio de Medio Ambiente
Autorización ambiental
Talleres, lavaderos, fábricas y otras actividades que pueden contaminar
Ministerio de Turismo
Licencia turística
Hoteles, restaurantes y negocios de turismo
Pro Industria
Registro industrial
Negocios que fabrican productos
Los costos
Los precios de estos trámites cambian con frecuencia y dependen del capital, la provincia y la actividad. Consúltalos siempre en la fuente antes de presupuestar:
Nombre comercial: tarifario de la ONAPI.
Registro mercantil: tarifario de la Cámara de Comercio de tu provincia.
Impuesto de constitución: 1% del capital social autorizado (DGII).
Permisos: el ayuntamiento y el ministerio que corresponda.
💡 Ejemplo: antes de alquilar un local para su salón, Ana pregunta en el ayuntamiento si ese sector permite uso comercial. Así evita pagar un alquiler donde no le darían el permiso.
📌 Para recordar: pregunta por el uso de suelo antes de firmar el contrato de alquiler.
Repasa todo el camino con un caso real: Pedro y su hermana Luisa abren «Ferretería El Progreso» en Santiago, con un empleado.
Escogen la forma: son dos socios y quieren proteger sus bienes, así que crean una SRL con un capital de RD$500,000.
Nombre: buscan y registran «Ferretería El Progreso» en la ONAPI.
Estatutos e impuesto: un abogado redacta los estatutos. Pagan en la DGII el impuesto de constitución: 1% de RD$500,000 = RD$5,000.
Registro mercantil: depositan los documentos en la Cámara de Comercio de Santiago y reciben su certificado.
RNC: lo solicitan en la OFV con el formulario RC-02.
Factura electrónica: sacan su certificado digital y se habilitan como emisores de e-CF.
Empleado: se registran en la TSS (SUIR Plus) y en el Ministerio de Trabajo (SIRLA), e inscriben a su vendedor.
Permisos: piden en el ayuntamiento el uso de suelo y el permiso de operación.
Calendario: anotan la renovación del registro mercantil (cada 2 años), del nombre comercial (cada 10 años), el pago mensual de la TSS y la DGT-3 de enero.
Lo que habrían ahorrado con Formalízate: los pasos 2, 4 y 5 se hacen juntos en el portal, porque son una SRL.
💡 Ejemplo: con todo en regla, El Progreso le vende a constructoras que exigen factura con crédito fiscal, y puede pedir un préstamo al banco a nombre de la empresa.
📌 Reto: haz tu propia lista de los 9 pasos para tu negocio y registra tu empresa, con su RNC, en Geniwell ERP.
Marco de control interno COSO (separación de funciones, autorizaciones y supervisión).
Revisado el 7 de noviembre de 2026.
Lección 1 de 6 · 5 minutos
Qué es el control interno y la separación de funciones
Ver la lección completa como texto
El control interno es el conjunto de reglas que usas para que nadie pueda equivocarse o robar sin que se note. La regla más importante es separar funciones.
Separar funciones quiere decir que una sola persona no haga todo el ciclo de una operación. Por ejemplo, quien cobra no debe ser quien cuadra la caja.
Tarea
Quién la hace (ejemplo)
Cobrar en caja
Cajera
Contar y cuadrar la caja
Encargado o dueño
Pedir mercancía
Encargado de almacén
Aprobar y pagar la compra
Dueño
Registrar en el sistema
Asistente contable
¿Y si tengo poco personal? Si no puedes separar, el dueño revisa más: mira el cuadre de cada día, firma los pagos y revisa el estado del banco.
💡 Ejemplo: en un colmado, el mismo empleado recibía la mercancía, la registraba y pagaba al suplidor. Desde que el dueño firma los pagos, desaparecieron las facturas «infladas».
📌 Para recordar: los controles protegen también a tus empleados honestos, porque dejan claro quién hizo qué.
Ningún dinero debe salir sin que alguien con autoridad lo apruebe por escrito. Las autorizaciones ponen un freno antes del gasto, no después.
El ciclo de una compra bien hecha
Orden de compra: un documento que dice qué se pide, cuánto y a qué precio. La aprueba el dueño o el encargado autorizado.
Recepción: quien recibe cuenta la mercancía y la compara con la orden.
Factura del suplidor: se compara con la orden y con lo recibido.
Pago: solo se paga si las tres cosas coinciden.
Pagos con doble firma: los cheques y transferencias por encima de un monto que tú decides necesitan dos personas: una que prepara y otra que aprueba. Pregunta a tu banco si su banca en línea permite configurarlo.
Monto del pago
Quién aprueba (ejemplo)
Gastos pequeños
Encargado, con caja chica
Compras normales
Dueño
Compras grandes
Dueño y socio (doble firma)
💡 Ejemplo: una ferretería recibe una factura por 50 tubos, pero la orden decía 30 y el almacén recibió 30. Como compara los tres papeles, paga solo 30.
📌 Para recordar: orden, recepción y factura deben coincidir antes de pagar.
Un arqueo es contar el efectivo de una caja y compararlo con lo que dice el sistema. Hecho por sorpresa, es uno de los controles más fuertes y más baratos.
Cómo hacer un arqueo
Llega sin avisar y pide cerrar la caja un momento.
Cuenta el efectivo delante de la cajera.
Saca del sistema las ventas en efectivo del turno.
Compara y anota la diferencia.
Firman los dos el resultado.
Arqueo de un salón
RD$
Según el sistema
12,500
Efectivo contado
11,900
Faltante
600
Reglas de caja
Cada cajera con su propia caja y su propio usuario.
Toda venta se factura, aunque sea pequeña.
Las anulaciones y descuentos los aprueba el encargado.
💡 Ejemplo: en un salón, el arqueo sorpresa muestra RD$600 de faltante. Al revisar, aparecen dos servicios cobrados en efectivo y no facturados.
📌 Para recordar: un faltante no siempre es robo; puede ser un error. Pero siempre se investiga.
La mayoría de los fraudes muestran señales antes de descubrirse. Muchos se detectan porque un empleado o un cliente avisa.
Señales comunes en pequeños negocios
Un empleado vive muy por encima de su sueldo.
Alguien nunca toma vacaciones ni deja que otro haga su trabajo.
Amistad muy cercana con un suplidor.
Muchas anulaciones, descuentos o devoluciones de un mismo usuario.
Faltantes pequeños pero repetidos en caja o inventario.
Suplidores nuevos que nadie conoce o facturas sin orden de compra.
Procesos por escrito: escribe en una página cómo se hace cada tarea clave: abrir y cerrar caja, recibir mercancía, pagar. Así todos hacen lo mismo y es fácil ver cuándo alguien se salta un paso.
Usa pasos cortos y numerados.
Di quién hace cada paso y quién lo revisa.
Revisa el documento cada año.
💡 Ejemplo: un colmado pone en un papel los 6 pasos para cerrar caja y lo pega en la pared. Desde entonces, las cajeras nuevas aprenden en un día.
📌 Para recordar: da a tus empleados una forma segura de avisar si ven algo raro.
En esta práctica creas los roles de un colmado en una empresa de prueba.
Abre tu empresa de prueba en Geniwell ERP.
Ve a Configuración → Usuarios y roles y agrega a la cajera con el rol Cajero.
Agrega al contador con el rol Contador y, si tienes, a la encargada de personal con el rol RRHH.
Ajusta los permisos de cada usuario por módulo: «no ve», «solo ver» o «registrar». Por ejemplo, la cajera registra ventas y cobros, pero no ve la nómina.
No compartas tu usuario de dueño: cada persona entra con el suyo.
Revisa el Registro de cambios (Contabilidad) para ver quién hizo cada operación y cuándo.
Revisión final
Sí / No
Cada persona tiene su usuario
La cajera no puede anular
Cada uno ve solo lo que necesita
📌 Reto: escribe en una página el proceso de cierre de caja de tu negocio, con quién hace y quién revisa cada paso.
Practica en Geniwell ERP y luego aplica estos roles en tu empresa real.
En 6 lecciones cortas aprendes a usar la inteligencia artificial (IA) como un ayudante para escribir, responder clientes y planificar, sin poner en riesgo tu negocio.
Dato
Detalle
Para quién
Dueños de negocio y empleados en República Dominicana, sin experiencia con tecnología
Nivel
Básico, no hace falta saber de computadoras
Duración
6 lecciones de 5 a 7 minutos (alrededor de 35 minutos en total)
Práctica
Un día de trabajo con IA Fácil RD (lección 6)
Cómo se aprueba
Examen final de 10 preguntas; se aprueba con 7 o más
Al aprobar
Certificado en PDF con tu nombre, la fecha y un código de verificación
La inteligencia artificial es un programa que entiende lo que le escribes y te responde como lo haría una persona. Es un ayudante rápido, no un experto infalible.
En este curso usamos de ejemplo IA Fácil RD, la IA de Geniwell. Le escribes en español, como en un chat, y te contesta en segundos.
La IA sí…
La IA no…
Redacta textos en segundos
Conoce tu negocio si no se lo explicas
Explica temas con palabras sencillas
Siempre dice la verdad
Da ideas y opciones
Toma decisiones por ti
Resume documentos largos
Reemplaza a tu contador ni a tu abogado
Ayuda a organizar tu trabajo
Guarda secretos si le das datos privados
Cómo funciona, en palabras simples: aprendió leyendo muchísimos textos y responde con lo que «suena» más probable. Por eso a veces escribe algo que suena bien, pero está mal.
💡 Ejemplo: la dueña de un salón le pide a IA Fácil RD una lista de promociones para el Día de las Madres. En un minuto tiene diez ideas y escoge dos.
📌 Para recordar: trata la IA como a un asistente nuevo: muy rápido, pero hay que revisarle el trabajo.
La IA responde mejor mientras más claro es tu pedido. Un buen mensaje dice quién eres, qué quieres, para quién es y cómo lo quieres.
Las 4 partes de un buen pedido
Parte
Pregunta
Ejemplo
Contexto
¿Quién eres?
«Tengo una ferretería en Santiago»
Tarea
¿Qué quieres?
«Escribe un mensaje de WhatsApp»
Público
¿Para quién?
«Para clientes que son maestros de obra»
Formato
¿Cómo lo quieres?
«Corto, amable, con 3 productos en oferta»
Pedido flojo: «Escribe una oferta.»
Pedido bueno: «Tengo una ferretería en Santiago. Escribe un mensaje de WhatsApp corto y amable para maestros de obra, anunciando descuento en cemento, varillas y block esta semana.»
Trucos que ayudan
Si no te gusta la respuesta, pide cambios: «más corto», «más formal», «sin emojis».
Pide varias opciones: «dame 3 versiones».
Pídele que te haga preguntas si le falta información.
💡 Ejemplo: un taller pidió «un anuncio» y recibió un texto largo y genérico. Al decir «para Instagram, 2 líneas, cambio de aceite a domicilio en Santo Domingo Este», el resultado fue perfecto.
📌 Para recordar: la IA no adivina. Dale los detalles que le darías a un empleado nuevo.